دورة حياة إقرار الزكاة: أين تفقد فرق الامتثال الداخلية السيطرة؟
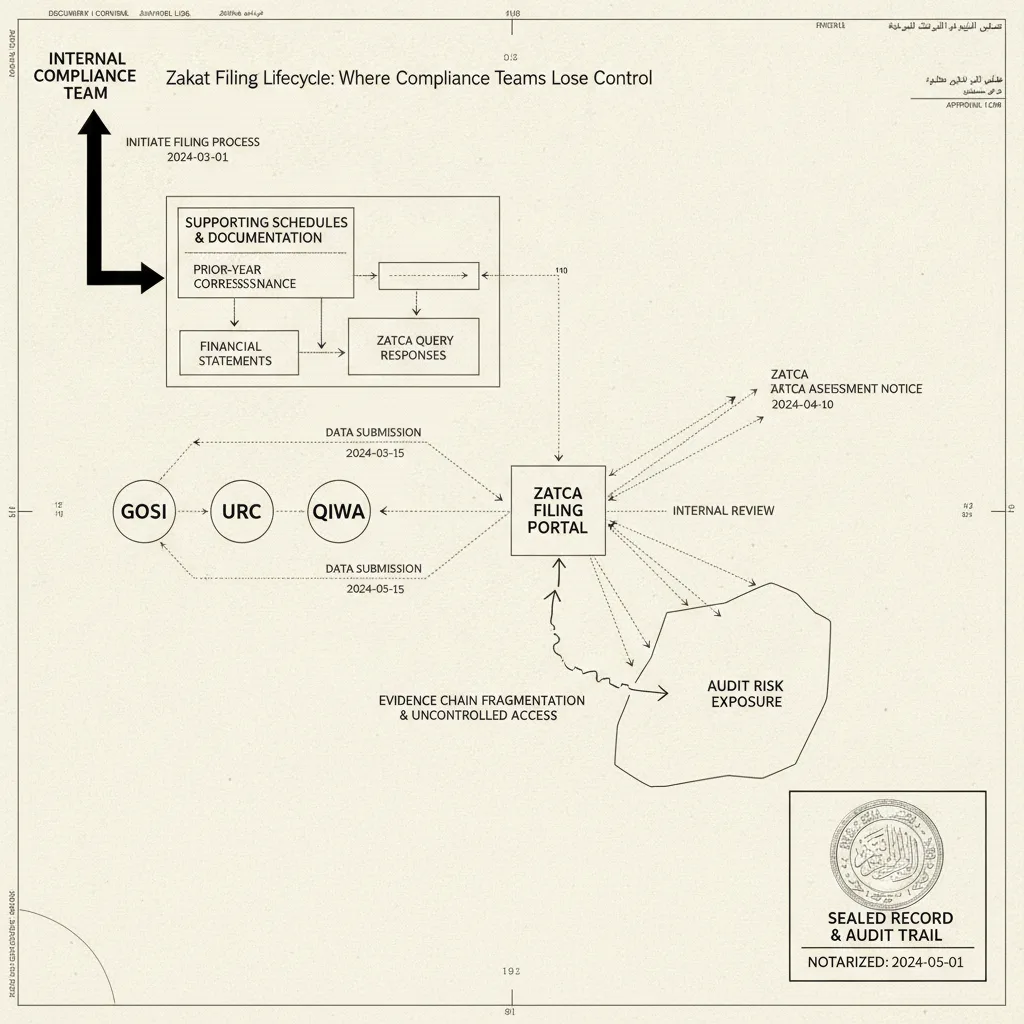
تتلقى مديرة الامتثال في إحدى الشركات السعودية متوسطة الحجم استفساراً من هيئة الزكاة والضريبة والجمارك (ZATCA) في مارس — بعد ثلاثة أشهر من تقديم الإقرار السنوي للزكاة. يُحيل الاستفسار إلى بند محدد في جدول الأصول الخاضعة للزكاة. والمشكلة أن هذا الجدول أعده المستشار الضريبي الخارجي في نوفمبر، وأُرسل بالبريد الإلكتروني إلى صندوق البريد الشخصي للمدير المالي، ولم يُؤرشف قط بصورة رسمية. مديرة الامتثال تمتلك الموعد النهائي المُسجَّل، والمستشار يمتلك الملف فعلياً. لا أحد يمتلك سلسلة الحيازة.
هذا ليس استثناءً نادراً. إنه الواقع الهيكلي لامتثال الزكاة في أغلب الشركات السعودية: مسؤولية الالتزام بالمواعيد تقع داخل المنظمة، أما مسؤولية الإثبات الوثائقي فلا تقع في أي مكان محدد.
البنية الفعلية لالتزام تقديم إقرار الزكاة
الزكاة في المملكة العربية السعودية فريضة مالية دينية تُحتسب على الشركات المملوكة لمواطنين سعوديين أو خليجيين. وتُحسب بواقع 2.5% على صافي الأصول الخاضعة للزكاة — وهو مجموع النقد والمدينين التجاريين والمخزون والاستثمارات وسائر الأصول المؤهلة، بعد خصم الالتزامات المقبولة [3]. ولأن الوعاء قائم على الأصول لا على الأرباح، فإن الاحتساب يستلزم مطابقة مراكز الميزانية العمومية في نهاية العام مع جدول زكاة مستقل، لا مجرد قراءة قائمة الدخل [3].
تتولى هيئة الزكاة والضريبة والجمارك (ZATCA) إدارة الإقرار والإشراف على المراجعات وتطبيق العقوبات على المخالفات [2]. وقد باتت مقاربة ZATCA الرقابية أكثر صرامة بصورة ملموسة: فالهيئة لا تتحقق فحسب من استيفاء موعد التقديم، بل تُدقق في كيفية احتساب الوعاء الضريبي وتوثيق التعديلات وتقديم الأدلة عند المراجعة [2].
وهذا يعني أن تقديم الإقرار ليس سوى بداية التزام الامتثال. حزمة الوثائق الداعمة للإقرار هي الأصل الحقيقي.
نقاط التسليم الثلاث التي تنقطع عندها سلسلة الحيازة
يكشف تتبع دورة حياة إقرار الزكاة عن نمط ثابت: لا تنقطع حيازة الوثائق بصورة عشوائية، بل تنقطع عند ثلاث نقاط تسليم يمكن التنبؤ بها.
نقطة التسليم الأولى — من الإقفال المالي إلى وظيفة الامتثال. يُبنى وعاء الزكاة من بيانات مالية تملكها فريق المحاسبة. حين يُقفل العام، تنتقل موازين المراجعة وسجلات الأصول وتقارير تقادم المدينين — بصورة غير رسمية وعادةً عبر البريد الإلكتروني — إلى من يُعدّ جدول الزكاة. إن كان هذا الشخص مستشاراً خارجياً، غادرت الوثائق المنظمة كلياً. وإن كان داخلياً، استقرت الجداول في محرك أقراص شخصي لا في مستودع امتثال مشترك. في كلتا الحالتين، تتسلم وظيفة الامتثال الإقرار لمراجعته دون أوراق العمل الداعمة. من هذه اللحظة، تحتفظ المنظمة تقنياً بالتقديم دون الأدلة.
نقطة التسليم الثانية — مراجعة المستشار الخارجي. تلجأ أغلب الشركات السعودية إلى مستشار ضريبي لإعداد احتساب الزكاة أو مراجعته. يعمل هذا المستشار بنسخة من البيانات المالية وينتج مجموعة من الجداول. هذه الجداول — التي تتضمن مطابقة الأصول الخاضعة للزكاة ومنطق خصم الالتزامات وتعديلات الفوارق مع السنوات السابقة — هي بالضبط الوثائق التي ستطلبها ZATCA في حال النزاع التقييمي. وهي أيضاً الوثائق الأكثر احتمالاً للوجود في ملفات المستشار وحدها، لا في أرشيف العميل. حين تنتهي مهمة التكليف، يكون المُنتَج هو الإقرار الموقَّع. وتبقى ملفات العمل لدى المستشار.
نقطة التسليم الثالثة — الرد على الاستفسارات ما بعد التقديم. تُصدر ZATCA استفساراتها عبر بوابتها الإلكترونية. يصل الإشعار بوصفه رسالة نظام، موجَّهة عادةً إلى الحساب المُسجَّل للجهة في البوابة. ومن يُراقب هذا الحساب يتفاوت من منظمة إلى أخرى — أحياناً المدير المالي، وأحياناً منسق مالي، وأحياناً لا أحد بصورة منتظمة. والاستفسار الذي لا يُلاحَظ خلال نافذة الرد يُنشئ وضعاً افتراضياً غير مواتٍ للمُكلَّف. والاستفسار الذي يُلاحَظ لكن يُجاب عنه دون الرجوع إلى الجداول الأصلية ينتج سجلاً متضارباً. كلا النتيجتين تُضر بمركز الجهة في أي نزاع لاحق. وهنا بالضبط يُغير برنامج متابعة إشعارات هيئة الزكاة والضريبة — نظام متابعة إشعارات ZATCA المنظَّم — النتيجةَ.
ما تفحصه ZATCA فعلياً في التقييم
يمتد التدقيق المعمّق لـ ZATCA، كما يتضح من توجهها الرقابي، إلى كيفية احتساب الأرقام وتوثيق التعديلات — لا إلى الرقم النهائي وحده [2]. في نزاع يتعلق بالزكاة، ستطلب الهيئة عادةً:
- ميزان المراجعة الختامي المستخدم لاشتقاق وعاء الزكاة
- جداول المطابقة التي توضح كيفية قياس كل فئة من فئات الأصول الخاضعة للزكاة
- الوثائق الداعمة لأي خصومات من الوعاء (الالتزامات المقبولة والاستثناءات المحددة)
- المراسلات المتعلقة بالسنوات السابقة، بما فيها التعديلات المتفق عليها مع ZATCA في دورات سابقة
- الردود على أي استفسارات صدرت خلال عملية التقييم أو بعدها
تُنتَج البنود من 1 إلى 3 عند الإقفال المالي. أما البندان 4 و5 فيتراكمان عبر السنوات. المنظمة التي لا تحتفظ بأرشيف مستمر ومنظَّم للفئات الخمس لن تتمكن من إعادة بناء موقف دفاعي في وقت قصير — ومواعيد ZATCA للرد نادراً ما تمنح مهلاً طويلة.
حساسية وعاء الزكاة لجدول واحد ليست هامشية. فضريبة 2.5% على قاعدة أصول بقيمة 200 مليون ريال تُنتج التزاماً بقيمة 5 ملايين ريال. وتعديل متنازَع عليه في فئة مدينين واحدة، إن لم يكن مدعوماً بوثائق، قد يُغير الوعاء تغييراً جوهرياً ويُعرّض الجهة لإعادة تقييم مع عقوبات [3].
الضوابط التي تُبقي فرق الامتثال ضمن سلسلة الحيازة
الحل ليس إلغاء المستشارين الخارجيين أو مركزة كل العمل داخلياً. الحل هو إرساء ضوابط رسمية للحيازة عند كل من نقاط التسليم الثلاث — ضوابط تضمن احتفاظ وظيفة الامتثال بأرشيف كامل وقابل للاسترجاع بصرف النظر عمّن ينفّذ العمل.
الضابط الأول — استلام الوثائق عند الإقفال المالي. يجب تسجيل كل ملف يُحال إلى عملية إعداد الزكاة: اسم الملف، والتاريخ، والإصدار، والمرسِل، والمستلم. وظيفة الامتثال — لا فريق المحاسبة، ولا المستشار — هي من تحتفظ بالنسخة الرئيسية. هذا لا يتعلق بانعدام الثقة؛ بل يتعلق بإثبات سجل حيازة لا لبس فيه منذ اليوم الأول من دورة الإعداد.
الضابط الثاني — بروتوكول مستخرجات المستشار. يجب أن تنص خطاب التكليف مع أي مستشار ضريبي خارجي على أن جميع جداول العمل — لا الإقرار النهائي فحسب — تُعدّ مستخرجات مُسلَّمة إلى العميل. ويجب أن تكون الملفات ذات الإصدارات المتحكَّم فيها جزءاً من عملية التسليم، لا ملفات PDF للاحتسابات النهائية فقط. تُؤرشف وظيفة الامتثال هذه الملفات تحت السنة الضريبية ذات الصلة، مرتبطةً برقم مرجع التقديم في بوابة ZATCA.
الضابط الثالث — مراقبة البوابة مع تصعيد منظَّم. يجب أن يكون لحساب بوابة ZATCA مراقب مُعيَّن بالاسم — لا حساب مشترك دون مسؤولية محددة. يُسجَّل كل إشعار وارد بتوقيت زمني، ويُسنَد إلى شخص مسؤول، ويُربط بفترة الإقرار ذات الصلة وحزمة وثائقها، ويُتابع حتى الإغلاق. ويجب أن تستند مسودات الرد إلى الجدول الأصلي، لا إلى إعادة بناء الأرقام من الذاكرة. وبالنسبة للمنظمات التي تُدير كيانات أو محافظ متعددة، يستحيل الحفاظ على هذا الضابط يدوياً؛ إذ يستلزم نظام متابعة امتثال مخصصاً.
رأي Makyn: فجوة الحيازة إخفاق في الحوكمة، لا فجوة تقنية
الغريزة السائدة في كثير من المنظمات هي معالجة مشكلة الحيازة بشراء برمجيات. هذه الغريزة صحيحة جزئياً لكنها تُخطئ تشخيص السبب الجذري. البرمجيات لا تمنع التسليم من أن يكون غير رسمي. ما يمنع ذلك هو قرار حوكمة: يجب أن تكون وظيفة الامتثال هي المالك المؤسسي لسلسلة الأدلة الوثائقية للإقرار، لا مجرد الجهة التي توقّع التقديم.
ويتطلب ذلك ثلاثة قرارات قبل تطبيق أي نظام. أولاً، يجب أن تمتلك وظيفة الامتثال صلاحية طلب مستخرجات الوثائق من فريق المحاسبة والمستشارين الخارجيين على حد سواء — لا من موظفيها فحسب. ثانياً، يجب أن تمتلك وظيفة الامتثال مهمة مراقبة البوابة، لا أن تُفوَّض للأعلى إلى المدير المالي أو للأدنى إلى منسق غير مُراقَب. ثالثاً، يجب الاحتفاظ بمسار التدقيق لكل إشعار من ZATCA — الاستلام، والتوجيه، والرد، والإغلاق — بوصفه سجل امتثال، لا خيطاً من رسائل البريد الإلكتروني.
بعد اتخاذ قرارات الحوكمة هذه، يُصبح برنامج متابعة إشعارات هيئة الزكاة والضريبة الطبقة التقنية التي تُطبّقها باستمرار. يقرأ النظام الإشعارات الواردة، ويُسجّل توقيتها، ويُوجّهها إلى المالك المُعيَّن بالاسم، ويربطها بحزمة وثائق فترة الإقرار، ويُنبّه إلى الردود المتأخرة. لا يحتاج فريق الامتثال إلى أن يتذكر التحقق من البوابة؛ إذ يُظهر النظام الالتزام في اللحظة التي يستوجب فيها التصرف.
بالنسبة للمجموعات القابضة التي تُدير إقرارات الزكاة عبر كيانات قانونية متعددة، فإن البُعد الهيكلي لهذه المشكلة موثَّق في تحليلنا لـ تجميع الامتثال للمجموعات القابضة السعودية. مشكلة الحيازة على مستوى الكيان الواحدة الموصوفة هنا تتضاعف خطياً مع عدد الشركات التابعة — وعواقب الفجوة في أرشيف كيان واحد قد تمتد لتؤثر في المركز الموحَّد للمجموعة.
المنظمات التي تستعد لبيئة التدقيق الجنائي المتصاعد لـ ZATCA قد تجد قيمةً في مراجعة قائمة التحقق من الجاهزية للتدقيق في الفوترة الإلكترونية بالمرحلة الثانية، التي تتناول معايير الاحتفاظ بالوثائق التي تُطبّقها ZATCA عبر منظومة امتثالها الرقمي — وهي معايير تتسق في توجهها مع ما تتوقعه الهيئة من أرشيف إقرار الزكاة.
سلسلة حيازة إقرار الزكاة ليست مشكلة موسم التقديم. إنها التزام حوكمة طوال العام. فرق الامتثال التي تُدرك هذا مبكراً — وتضع الضوابط اللازمة قبل أن ترسل ZATCA استفساراتها — هي التي لا تقضي مارس في إعادة بناء ما كان يجب أرشفته في ديسمبر.
لمعرفة كيف تُنظِّم Makyn الحيازة ومتابعة الإشعارات لفرق الامتثال السعودية، اطلب عرضاً توضيحياً.
الأسئلة الشائعة
- ما هو الموعد النهائي لتقديم إقرار الزكاة للشركات السعودية وشركات دول مجلس التعاون؟
- يتعين على الشركات المملوكة لمواطنين سعوديين أو من دول مجلس التعاون الخليجي تقديم إقرار الزكاة السنوي خلال 120 يوماً من نهاية السنة المالية. تشرف هيئة الزكاة والضريبة والجمارك على هذا الالتزام، والتأخر في التقديم يعرّض الجهة للغرامات وتعديلات التقييم. يستلزم الدفاع عن الأرقام الحفاظ على مسار وثائقي كامل ومؤرخ من الإقفال المالي وحتى التقديم.
- ما الوثائق التي تطلبها هيئة الزكاة والضريبة والجمارك لدعم إقرار الزكاة؟
- تتوقع الهيئة وجود جداول مطابقة تربط وعاء الزكاة — النقد والمدينون التجاريون والمخزون والاستثمارات وسائر الموجودات الخاضعة بعد خصم الالتزامات المؤهلة — بالقوائم المالية المدققة. كما يجب الاحتفاظ بمراسلات السنوات السابقة وسجلات الأصول وأوراق عمل التعديلات، إذ يتعذر بدونها الرد على استفسارات الهيئة أو الطعن في قرارات التقييم.
- أين تفقد فرق الامتثال الداخلية حيازة الوثائق بشكل أكثر شيوعاً خلال دورة الإقرار؟
- تنقطع الحيازة عادةً عند ثلاث نقاط: أثناء الإقفال المالي حين تبقى الجداول لدى فريق المحاسبة بدلاً من وظيفة الامتثال؛ وأثناء مراجعة المستشار الخارجي حين تنتقل الملفات دون سجل تسليم رسمي؛ وبعد التقديم حين تُعالَج استفسارات الهيئة بصورة عشوائية دون توثيق مركزي.
- كيف يمنع برنامج متابعة إشعارات هيئة الزكاة والضريبة تصاعد نزاعات التقييم؟
- يُسند البرنامج المنظَّم كل إشعار وارد من الهيئة إلى مسؤول بتاريخ محدد، ويربطه بحزمة وثائق الفترة المالية المعنية، ويفرض موعداً للرد. وهذا يعني أن فريق الامتثال يحتفظ بسجل حيازة مستمر بدلاً من إعادة بناء سلسلة الأدلة بعد نشوء النزاع.
المصادر
- 1. ZATCA Compliance Guide for Businesses in KSA — www.sscoksa.com
- 2. Complete Guide to Saudi Zakat, VAT & Corporate Tax Compliance – Saudi Compliance Institute — saudicomplianceinstitute.com