مواعيد الانتقال إلى معايير IFRS: ما يجب على الجهات ذات الاهتمام العام في السعودية فعله الآن
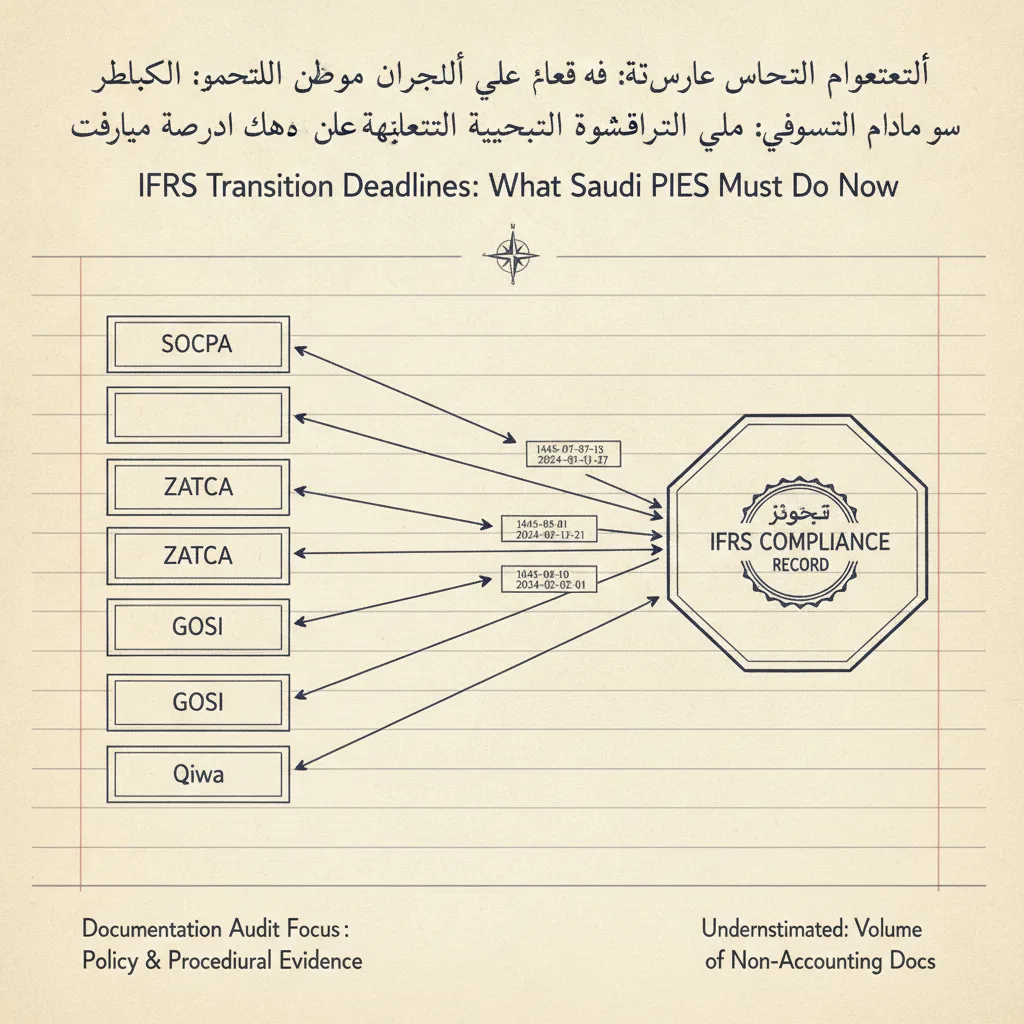
تدخل مكاتب المحاسبة السعودية التي تتولى حسابات الجهات ذات الاهتمام العام عام 2025 أمام مشكلة محددة وقابلة للضغط: فالهيئة السعودية للمحاسبين القانونيين (SOCPA) تجري مراجعات فعلية لمدى الاستعداد لتطبيق المعايير الدولية للتقارير المالية (IFRS)، وهذه المراجعات ليست على النحو الذي أعدّت له معظم المكاتب. لا يُعنى المفتشون كثيرًا بما إذا كنتَ قد اعتمدت المعيار الصحيح، بل يُعنون بما إذا كان بإمكانك إثبات — وثيقةً وثيقةً — أن الاعتماد كان مقصودًا ومُفوَّضًا وقابلًا للتتبع 1.
ما تفحصه مراجعات SOCPA للامتثال لمعايير IFRS فعليًا
تمتد صلاحيات SOCPA لتشمل اعتماد معايير IFRS وتطبيقها على مستوى المملكة. وتُلزَم الجهات المدرجة وسائر الجهات ذات الاهتمام العام بتطبيق معايير IFRS الكاملة منذ عام 2017 2. ما تغيّر هو عمق دورة مراجعة الامتثال، إذ باتت تتناول المفتشون عملية الاعتماد لا مجرد مخرجاتها.
تتقصى المراجعة عادةً أربعة أسئلة تتخطى القوائم المالية ذاتها:
- إقرار السياسات — هل حظي كل قرار تتعلق بالسياسة المحاسبية بموافقة المستوى الحوكمي المختص (مجلس الإدارة، لجنة المراجعة، المدير المالي)؟
- الأدلة الزمنية — هل تستطيع الجهة إثبات أن السياسة وُثِّقت وأُبلِغت قبل الفترة المالية التي تحكمها، لا بأثر رجعي؟
- إقرار الموظفين — هل ثمة دليل على إطلاع الكوادر المحاسبية المعنية وتدريبها؟
- الأرقام المقارنة وإعادة العرض — هل تستند تسويات الفترة السابقة المقارنة إلى أوراق عمل توضح منهجية الحساب لا مجرد النتيجة؟
تمتلك معظم مكاتب المحاسبة السعودية التي تُعدّ قوائم مالية للجهات ذات الاهتمام العام معرفةً تقنية متينة بمعايير IFRS. نقطة الإخفاق إجرائية: مسار التدقيق الذي يُثبت وقوع العملية شحيح أو مفقود كليًا.
نقاط التحقق الخمس للإفصاح والتوثيق الأكثر إخفاقًا لدى الجهات ذات الاهتمام العام
استنادًا إلى مشهد مراجعات SOCPA الراهن والمعايير المعمول بها حاليًا في مرحلة التحول، تتسبب خمس نقاط تحقق في معظم الملاحظات:
-
أوراق عمل انتقال IFRS 17 — يستوجب المعيار IFRS 17 (عقود التأمين)، السارية من عام 2025، الإبلاغ عن الالتزامات باستخدام التقديرات الحالية لا التكاليف التاريخية. وتشير بيانات البنك المركزي السعودي (SAMA) إلى أن هذا يؤثر على ما يزيد على 60 مليار ريال سعودي من إجمالي التزامات عقود التأمين في السوق 1. الإخفاق الشائع لا يتعلق بالنموذج المحاسبي ذاته، بل بغياب مسوّغ عمل موثَّق يشرح سبب اختيار نهج انتقالي بعينه — الأثر الرجعي الكامل أو الأثر الرجعي المعدَّل أو القيمة العادلة — دون البدائل الأخرى.
-
توثيق نموذج الخسائر الائتمانية المتوقعة وفق IFRS 9 — تدخل التعديلات الجديدة التي أجرتها SOCPA على معيار IFRS 9 حيز التطبيق للتقارير المالية لعام 2026، مشدّدةً نماذج الخسائر الائتمانية المتوقعة (ECL). تشير دراسات الأثر الكمي إلى أن المصارف في المملكة قد تضطر إلى رفع مخصصات خسائر القروض بمعدل 15–20% لتلبية متطلبات السيناريوهات الاقتصادية الاستشرافية المحدَّثة 1. يجب توثيق مدخلات نموذج الخسائر الائتمانية المتوقعة وافتراضاته ضمن نظام إدارة الإصدارات ومراجعتها في كل تاريخ إعداد تقارير. يريد المراجعون الاطلاع على هذا التاريخ؛ غير أن كثيرًا من المكاتب لا تحتفظ إلا بمخرجات نهاية الفترة.
-
تحديد أهلية الاستفادة من IFRS 19 — اعتمدت المملكة العربية السعودية رسميًا معيار IFRS 19 (الشركات التابعة التي لا تتمتع بمساءلة عامة) في ديسمبر 2024 1. ومن المتوقع أن يُخفّض المعيار متطلبات الإفصاح للشركات التابعة المؤهلة بما يقارب 90%، مما يؤثر على أكثر من 10,000 شركة صغيرة ومتوسطة تعمل في سلاسل التوريد السعودية 1. يجب أن يكون قرار تحديد الأهلية — هل تستوفي الشركة التابعة شروط الإطار المخفَّف — موثَّقًا ومعتمدًا بحد ذاته. تُفضي المكاتب التي تعتبر اعتماد IFRS 19 تلقائيًا إلى ثغرة في تحديد الأهلية.
-
تسوية التزامات الإيجار وفق IFRS 16 — كثيرًا ما تُفرز إعادة تصنيف عقود الإيجار وفق IFRS 16 فروقًا متبقية عند مقارنتها بأرقام المبادئ المحاسبية المقبولة عمومًا السابقة. يجب أن تشرح أوراق عمل التسوية كل بند على حدة لا أن تقتصر على عرض صافي الفرق.
-
اكتمال ملاحظة إفصاح الانتقال — يجب أن تتضمن ملاحظات القوائم المالية إفصاحات ذات أثر كمي لكل معيار اعتُمد أو عُدِّل خلال الفترة. يتحقق المراجعون مما إذا كانت الملاحظة قد صِيغت قبل الانتهاء من القوائم المالية أو أُضيفت إليها بأثر رجعي. وقد غدت بيانات تعريف الملفات تضم تواريخ الإنشاء أداةً عملية في عمليات التفتيش.
للاطلاع على تحليل أشمل حول الأسباب البنيوية التي تجعل معالجة ثغرات التوثيق بعد الوقوع أمرًا عسيرًا، راجع تحليلنا بشأن مسارات التدقيق للإشعارات التنظيمية في المملكة العربية السعودية.
تقاطع مرحلة الانتقال مع تقارير هيئة الزكاة والضريبة والجمارك وتسويات الوعاء الزكوي
تحتسب هيئة الزكاة والضريبة والجمارك (ZATCA) الزكاة الواجبة استنادًا إلى وعاء نظامي يرجع إلى القوائم المالية للجهة. وقد تغيّر تسويات انتقال معايير IFRS — من إعادة تصنيف التزامات الإيجار وفق IFRS 16، والاعتراف بعناصر كانت خارج الميزانية، أو إعادة عرض قيم الأدوات المالية وفق IFRS 9 — الأرقامَ التي تستخدمها ZATCA مادةً للمحاسبة 2.
يُفرز هذا التزامًا مزدوجًا بمسارات التدقيق لا تكون معظم المكاتب مهيأةً تشغيليًا لتلبيته:
- مسار IFRS — توثيق سبب تغيير المعالجة المحاسبية وكيفية إعادة عرض الأرقام المقارنة.
- مسار الزكاة — توثيق كيفية معالجة كل تحرك وفق IFRS لأغراض الوعاء الزكوي: هل أُدرج أم استُبعد أم خضع للتسوية وفق أنظمة الزكاة التي تحكم كل فئة بند.
لا يمكن لمشروع إعادة عرض واحد — مهما بلغت جودته التقنية — الوفاء بالالتزامين في آنٍ واحد، لأن المسارين يُجيبان عن أسئلة مختلفة لجهات تنظيمية مختلفة على جداول زمنية مختلفة. لا تتزامن مراجعة ZATCA لتسويات الوعاء الزكوي مع دورة تفتيش SOCPA على معايير IFRS. ويمكن لكلتيهما أن تجريا بصورة مستقلة بعد سنوات من تاريخ الانتقال 2.
للفرق التي تُدير الجانب المتعلق بإقرار الزكاة من هذه المعادلة، تُعدّ مقالة دورة حياة إقرار الزكاة والمواطن التي تفقد فيها فرق الامتثال الداخلية زمام السيطرة ذات صلة مباشرة.
بناء مسار تدقيق يصمد أمام تفتيش SOCPA
المتطلب البنيوي هو سجل امتثال حي لا تمرين توثيقي في نهاية العام. يتسم مسار التدقيق الذي يصمد أمام تفتيش SOCPA بثلاث خصائص:
يحمل طابعًا زمنيًا عند لحظة اتخاذ القرار لا عند لحظة التقديم. يجب تسجيل كل خيار سياساتي — نهج انتقال IFRS 17، وضبط نموذج الخسائر الائتمانية المتوقعة وفق IFRS 9، وتحديد أهلية IFRS 19 — بتاريخ إنشاء سابق للفترة التي يحكمها القرار. إن التوثيق بأثر رجعي قابل للرصد وسيُكتشف.
يتضمن موافقة صريحة بالاسم. يجب أن تُعرِّف الوثيقة بمن اعتمد القرار وبأي صفة، مع الإحالة إلى الأداة الحوكمية — قرار مجلس الإدارة، أو محضر لجنة المراجعة، أو سياسة تفويض المدير المالي — التي تمنحه هذه الصلاحية. التوقيعات المجهولة أو غير المؤرخة لا ترقى إلى المعيار الإجرائي المطلوب.
يُقاطع المعالجة الزكوية والضريبية. ينبغي أن يُرفق بكل قرار محاسبي وفق IFRS يؤثر على بند في الميزانية العمومية — ولو بصورة موجزة — شرحٌ لما إذا كانت المعالجة الزكوية أو ضريبة القيمة المضافة تختلف عنه وكيف. هذه المقاطعة هي ما يُبقي المسارين التنظيميين متسقَين دون خلطٍ بينهما.
تواجه الفرق التي تُدير محافظ متعددة العملاء نسخةً مركّبةً من هذه المشكلة: يجب تتبع خيارات السياسات الواحدة بصورة منفصلة لكل عميل من الجهات ذات الاهتمام العام، مع سلاسل اعتماد وجداول زمنية خاصة بكل عميل. تتناول مقالة إدارة الامتثال لعملاء متعددين دون إخفاق في التفويض الضوابط البنيوية التي تمنع تداخل سجلات العملاء.
وتوثّق مقالة أدوات المحاسبة بالذكاء الاصطناعي تفتقر إلى ما تحتاجه مكاتب المملكة فعليًا نمطَ إخفاق موازيًا: أدوات أتمتة تعالج المعاملات بكفاءة لكنها لا تُنتج أي مسار توثيق على المستوى الحوكمي — وهو بالضبط المستوى الذي تتفقده SOCPA الآن.
رأي تارسين: تعامل مع انتقال IFRS باعتباره مشكلة عملية لا مشكلة محاسبية
المعرفة التقنية اللازمة لتطبيق IFRS 17 وIFRS 9 وIFRS 16 بصورة صحيحة متوفرة في مكاتب المحاسبة السعودية. الثغرة ليست في المحاسبة. إنها في البنية التحتية التي تُنتج القرارات السابقة للقيود المحاسبية وتحفظها وتوجّهها وتختمها بالطابع الزمني.
تعكس منهجية تفتيش SOCPA نضجًا تنظيميًا باتت تتجه نحوه منظومة التقارير المالية في المملكة منذ صدور التفويض بالتطبيق الكامل لمعايير IFRS عام 2017. موجة تعديلات المعايير للفترة 2024–2026 — IFRS 17 الذي يمس 60 مليار ريال سعودي من التزامات التأمين، وتشديد نموذج الخسائر الائتمانية المتوقعة وفق IFRS 9، وIFRS 19 للشركات التابعة الصغيرة والمتوسطة 1 — ليست حدثًا استثنائيًا عابرًا. إنها إيقاع منظومة معايير حية. كل دورة اعتماد تُفرز خيارات جديدة تستوجب ذات البنية القائمة على الاعتماد الموثَّق.
إن استجابة المكاتب لهذا الواقع بتعيين متخصص واحد في معايير IFRS وإعداد مذكرة انتقال ثابتة هي حل للمشكلة الخطأ. السؤال التشغيلي للامتثال هو: كيف تضمن مكتبك أن كل خيار سياساتي مستقبلي، لكل عميل من الجهات ذات الاهتمام العام، سيكون موثَّقًا ومعتمدًا ومختومًا بالتاريخ ومُقاطَعًا مع المعالجة الزكوية وقابلًا للاسترجاع في أقل من ساعتين حين يصل مفتش SOCPA؟
هذا سؤال في تصميم العمليات والأنظمة لا في المحاسبة. المكاتب التي تُجيب عنه بمنهجية عمل لا بمذكرة لن تضطر إلى إعادة بناء مسار التدقيق من الصفر حين يصدر التعديل التالي على المعايير.
إن كان مكتبك يُقيّم مواطن ثغرات التوثيق عبر محفظة عملائه من الجهات ذات الاهتمام العام، اطلب جلسة تعريفية حول كيفية بناء تارسين لمنهجيات تشغيل الامتثال للمكاتب المحاسبية التي تُدير التزامات SOCPA وZATCA في آنٍ واحد.
Footnotes
الأسئلة الشائعة
- ماذا تراجع هيئة المحاسبين السعوديين (سوكبا) فعلياً خلال عمليات التفتيش على الامتثال لمعايير IFRS؟
- تتجاوز عمليات تفتيش سوكبا التحقق من المعايير التي تبنّتها المنشأة. يفحص المراجعون ما إذا كان كل قرار بشأن سياسة محاسبية قد وُثِّق، وصادقت عليه جهة مختصة، وأُبلغت به الأطراف المعنية في الوقت المناسب. غياب هذه السلسلة الإجرائية—حتى عندما يكون المعالجة المحاسبية صحيحة تقنياً—يُعدّ في حد ذاته إخفاقاً في الامتثال قد يُفضي إلى تحفظات في تقرير المراجع أو إحالة تنظيمية.
- أيّ معايير IFRS تحمل أعلى مخاطر فورية للجهات ذات الاهتمام العام السعودية في 2025-2026؟
- يستوجب معيار IFRS 17، الساري اعتباراً من 2025، على شركات التأمين الإفصاح عن الالتزامات بالتقديرات الحالية بدلاً من التكلفة التاريخية، مما يؤثر على أكثر من 60 مليار ريال من التزامات عقود التأمين. أما تعديلات معيار IFRS 9 السارية في 2026 فتُشدّد نماذج الخسائر الائتمانية المتوقعة، ما قد يستلزم زيادة مخصصات خسائر القروض بنسبة 15-20٪. كلا المعيارين يتطلبان خطط انتقال موثقة، لا مجرد أرقام معاد عرضها.
- كيف يؤثر الانتقال إلى معايير IFRS على الوعاء الزكوي لدى الزكاة والضريبة والجمارك؟
- يمكن لتسويات الانتقال إلى IFRS—كإعادة تصنيف التزامات الإيجار وفق IFRS 16، أو الاعتراف ببنود خارج الميزانية، أو إعادة قياس الأدوات المالية وفق IFRS 9—أن تُغيّر جوهرياً الأرقام التي تستند إليها هيئة الزكاة والضريبة والجمارك في احتساب الوعاء الزكوي. كل تسوية تستلزم مسار توثيق ومصالحة منفصل يُبيّن كيفية معالجتها زكوياً.
- ما معيار IFRS 19 وأيّ الجهات السعودية يشملها؟
- معيار IFRS 19 (الشركات التابعة غير ذات الاهتمام العام) اعتُمد رسمياً في المملكة العربية السعودية في ديسمبر 2024، ويُخفّض متطلبات الإفصاح للشركات التابعة المؤهلة بنحو 90٪. ومن المتوقع أن يؤثر على أكثر من 10,000 منشأة صغيرة ومتوسطة في سلاسل التوريد السعودية. يجب على الجهات التحقق من أهليتها وتوثيق القرار بتطبيق الإطار المخفّف—إذ لا تُفترض الأهلية تلقائياً.