الامتثال الرقمي في السعودية: ما تحتاجه مكاتب المحاسبة فعلاً
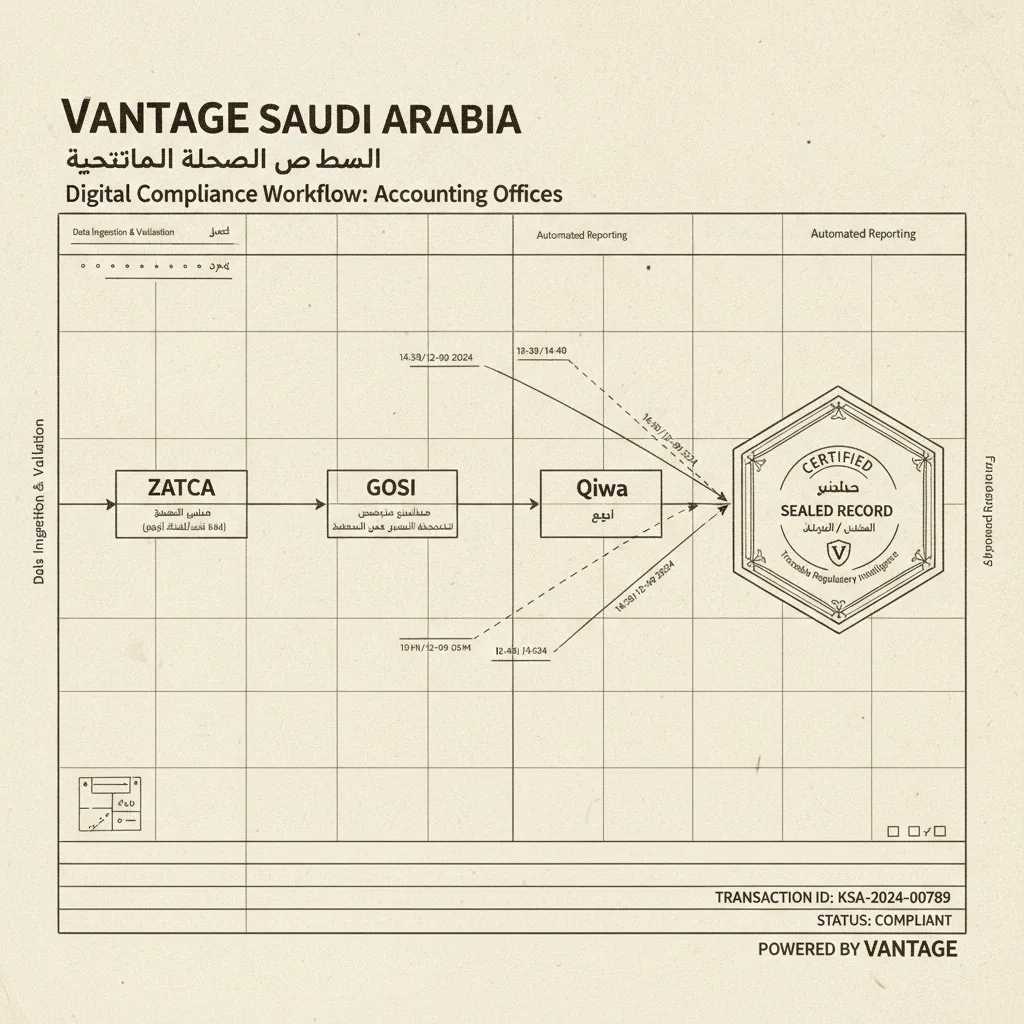
مكتب محاسبة في الرياض يدير أربعين كياناً من كيانات العملاء يواجه مشكلة محددة وملموسة: خمسة بوابات حكومية — هيئة الزكاة والضريبة والجمارك (ZATCA)، والمؤسسة العامة للتأمينات الاجتماعية (GOSI)، وQiwa، ونطاقات، ومدد — تُصدر كلٌّ منها إشعاراتها عبر واجهات منفصلة، وفق جداول زمنية مستقلة، مع ساعات عقوبات مستقلة. [1] إغفال إشعار واحد ليس مجرد إزعاج في سير العمل؛ بل هو بداية تعرّض لغرامات ستطالب لجنة التدقيق بتوثيقها من البداية إلى النهاية.
في هذه البيئة، أطلقت Vantage منصة خدمات مؤسسية رقمية مبسّطة في كلٍّ من المملكة العربية السعودية والإمارات العربية المتحدة، تجمع بين الاستشارات التي يقودها كبار المتخصصين، والتأهيل الرقمي، والأتمتة، و"سير العمل القابل للتتبع". [2] يُعدّ هذا الإطلاق إشارة موثوقة إلى أن سوق الخليج يتجه نحو التوحيد حول فكرة تقديم الامتثال المتكامل. غير أنه ليس حلاً للثغرة في الإشعارات. المسألتان مترابطتان لكنهما متمايزتان هيكلياً.
ما الذي تعنيه "خدمات الامتثال الرقمي" فعلياً في السوق السعودية
تغطي هذه العبارة طيفاً واسعاً من الواقع التشغيلي. على مستوى الدخول، تعني استبدال التأهيل الورقي للعملاء بنماذج رقمية، وتوحيد طلبات الخدمة تحت مدير حساب واحد، وتزويد العملاء ببوابة لمتابعة سير إجراءات تأسيس الشركة أو الترخيص أو إعداد كشوف الرواتب.
أما على مستوى البنية التحتية — حيث يكمن المخاطر التنظيمية الفعلية — فتعني الاستيعاب المستمر والقابل للمعالجة الآلية للإشعارات من كل منصة حكومية، والاستخراج التلقائي للالتزام المحدد المضمّن في كل إشعار، وسجلاً مختوماً بالوقت لما اتُّخذ بشأنه. هذان المستويان ليسا المنتج ذاته، والسوق نادراً ما يميّز بينهما بوضوح.
يُصرّح نموذج Vantage صراحةً بسير العمل القابل للتتبع وتقليل الاحتكاك الإداري. [2] ما يظل غير واضح في أي إطلاق من هذا القبيل هو ما إذا كان التتبع يمتد إلى طبقة الإشعارات — اللحظة التي تُعلّم فيها بوابة ZATCA دفعة فواتير مرفوضة، أو يتغير فيها سقف اشتراكات GOSI، أو يقترب فيها طلب خدمة Qiwa من حد مستوى الخدمة — لا إلى سير عمل تقديم الخدمة الذي يعقب ذلك.
القنوات التنظيمية الثلاث التي لا تزال معظم المكاتب تراقبها يدوياً
باتت المملكة العربية السعودية تعمل بمنظومة امتثال متعددة المنصات لا يستطيع أي فريق تتبعها بجداول البيانات وتسجيلات الدخول الدورية. [1] ثلاث قنوات تحمل قدراً غير متناسب من المخاطر:
-
هيئة الزكاة والضريبة والجمارك (ZATCA) — الفوترة الإلكترونية والإقرارات الضريبية. تستلزم المرحلة الثانية من فاتورة تكاملاً مباشراً مع واجهات برمجية لتخليص المعاملات والإبلاغ عنها لدى ZATCA. [1] دفعة الفواتير المرفوضة تُطلق تغييراً في حالة البوابة. إن لم يُرصد هذا التغيير ضمن نافذة مستوى الخدمة، فإن الغرامات اللاحقة تتراكم قبل أن تكشف دورة المراجعة البشرية عنها. يتسارع اعتماد المحاسبة السحابية تحديداً لأن المرحلة الثانية من فاتورة تجعل الإبلاغ عن المعاملات في الوقت الفعلي إلزامياً لا اختيارياً. [3]
-
GOSI — اشتراكات التأمين الاجتماعي. تغيّرت معدلات الاشتراكات وأسقف الرواتب وقواعد الحساب للموظفين السعوديين وغير السعوديين مرات عدة في الآونة الأخيرة. [1] يخرج منطق الرواتب الثابت عن الامتثال بصمت — دون تنبيه، ودون إشعار في قناة واضحة، بل مجرد فجوة متنامية بين ما أُودع وما يستوجبه النظام الحالي.
-
Qiwa — علاقات العمل وتصاريح العمل. تحمل عقود العمل ونسب الجنسيات الوظيفية ونقل تصاريح العمل آجالاً صارمة لمستوى الخدمة. [1] لا يُنتج طلب الخدمة المتأخر في Qiwa خطأً صريحاً؛ بل يُنتج تجميداً صامتاً لخدمات الشركة لا يظهر عادةً إلا حين تفشل معاملة لاحقة.
تستلزم هذه القنوات الثلاث جميعها مراقبة فعّالة ومستمرة على مستوى الإشعارات. مراقبتها يدوياً — بتسجيل الدخول إلى كل بوابة وفق جدول يحدده الإنسان — غير كافٍ هيكلياً لمحفظة من كيانات عملاء متعددة.
لماذا لا يعني التسليم المبسّط سدّ ثغرات الإشعارات
التمييز المهم هنا معماري لا شكلي. نموذج تقديم الامتثال المبسّط يحل مشكلة التنسيق: مدير حساب واحد، وبوابة عميل واحدة، وفاتورة واحدة. هذه قيمة تشغيلية حقيقية لأي منشأة تدخل السوق السعودية أو تدير الرواتب عبر كيانات متعددة.
لكنه لا يحل مشكلة الاستيعاب: الالتقاط التلقائي المختوم بالوقت لإشعار تنظيمي لحظة صدوره، واستخراج الالتزام المحدد المضمّن فيه، وتوجيه ذلك الالتزام إلى الشخص أو النظام المسؤول عن التصرف خلال النافذة الزمنية المطلوبة.
لنتأمل نمط فشل سير العمل: يتغير سقف اشتراك GOSI يوم الثلاثاء. ينعكس التغيير في بوابة GOSI. مكتب محاسبة يسجّل دخوله إلى تلك البوابة كل خميس يفوته يومان من التعرض. إن كان هذا المكتب يدير 40 عميلاً، فالتعرض المتراكم عبر الكيانات ليس ثغرة إدارية هيّنة — بل هو إخفاق امتثال موثّق.
تُنجَز تسعون بالمئة من الخدمات الحكومية السعودية الآن رقمياً، إذ تستلزم منصات مثل Qiwa وغيرها تكاملاً فعلياً مع برامج الأعمال للتفاعل معها على النحو الصحيح. [3] هذا المستوى من الاختراق الرقمي لا يخفف عبء المراقبة؛ بل يُضاعفه، لأن حجم الإشعارات الصادرة آلياً يتناسب طرداً مع عدد نقاط الاتصال الرقمية.
للاطلاع على تفاصيل آلية عمل مسارات التدقيق على مستوى الفاتورة ضمن إطار ZATCA، راجع مقالتنا حول سجل المراجعة للفواتير الإلكترونية: متطلبات زاتكا والفجوة الخفية.
رأي MAKYN: مشكلة مسار التدقيق التي لا يعالجها أحد
يتجه السوق نحو التسليم الرقمي. هذا هو الاتجاه الصحيح. لكن الفئة المنتجية قيد البناء — "خدمات الامتثال الرقمي" — تُعرَّف إلى حد بعيد حول قابلية تتبع تسليم الخدمة لا قابلية تتبع الإشعارات التنظيمية. الاثنان ليسا متكافئين، والفجوة بينهما هي حيث تتراكم الغرامات.
إليك نمط الفشل المحدد الذي يجب أن تعالجه طبقة استخبارات تنظيمية حقيقية:
- يصل إشعار من ZATCA أو GOSI أو Qiwa.
- يتضمن الإشعار التزاماً محدداً بموعد نهائي محدد.
- يجب استخراج الالتزام، لا مجرد تخزينه.
- يجب أن يكون الاستخراج مختوماً بالوقت — متى قُرئ، وبأي نظام.
- يجب توجيه الالتزام إلى الطرف المسؤول مع موعده النهائي.
- يجب تسجيل الإجراء المتخذ في مقابل الإشعار الأصلي.
- يجب أن تكون السلسلة الكاملة — الإشعار والاستخراج والتوجيه والإجراء — قابلةً للاسترجاع بالكامل للتدقيق.
لا تحل أيٌّ من الخطوات من 2 إلى 7 بوابة عميل مصمّمة جيداً أو سير عمل تأهيل مبسّط. تستلزم هذه الخطوات نظاماً يعامل الإشعار التنظيمي كائناً أولياً للبيانات، لا طلب الخدمة الذي قد يُولّده في نهاية المطاف.
هذه ليست مخاوف نظرية. حين تواجه مجموعة قابضة سعودية نزاعاً في تقييم ضريبة القيمة المضافة أو طعناً في اشتراكات GOSI، يسأل المدقق: متى علمتم، وماذا فعلتم، وهل بإمكانكم إثبات ذلك؟ سير العمل القابل للتتبع يجيب على السؤال الثالث فقط إذا بدأ عند الإشعار، لا عند تذكرة الخدمة.
للاطلاع على الصيغة الهيكلية لهذه المشكلة في سياق المجموعات القابضة التي تدير الامتثال عبر كيانات متعددة، راجع تجميع الامتثال للمجموعات القابضة السعودية: المشكلة الهيكلية.
كيف تبدو طبقة الاستخبارات التنظيمية الحقيقية في التطبيق
تمتلك طبقة الاستخبارات التنظيمية، بوصفها منفصلة عن منصة تقديم الامتثال، أربعة متطلبات وظيفية:
-
الاستيعاب على مستوى المصدر. يتصل النظام مباشرةً ببوابات ZATCA وGOSI وQiwa ونطاقات ومدد — لا عبر تصدير دوري، بل عبر قراءات مستمرة أو شبه مستمرة تلتقط الإشعارات عند صدورها أو قريباً منه. [1]
-
استخراج الالتزامات. يتضمن كل إشعار التزاماً محدداً: موعداً نهائياً، أو متطلب إيداع، أو طلب مستند، أو تغيير حالة. يجب على النظام استخراج ذلك الالتزام ككائن بيانات منظّم، مستقل عن نص الإشعار، بحيث يمكن تتبعه وتعيينه وإغلاقه بصورة مستقلة.
-
العربية كمرجع أصلي. تُصدَر الإشعارات التنظيمية السعودية باللغة العربية. أي نظام يترجم أو يلخّص أو يُعيد الصياغة قبل استخراج الالتزامات يُدخل مخاطر تفسيرية. يجب أن يكون النص العربي للإشعار هو السجل الموثوق.
-
مسار تدقيق دائري مغلق. يجب تسجيل كل خطوة من الاستيعاب إلى الإجراء بختم زمني وطرف مسؤول. يجب أن يكون مسار التدقيق قابلاً للتصدير بصيغة يستطيع مدقق خارجي أو جهة تنظيمية مراجعتها دون الاعتماد على تعاون مزود المنصة.
هذه البنية هي ما يُميّز نظام المراقبة عن طبقة الاستخبارات. على مكاتب المحاسبة وفرق المالية في المجموعات القابضة التي تقيّم منصات امتثال جديدة أن تسأل تحديداً عن أيٍّ من هذه القدرات الأربع تُقدّمها المنصة — وأن تطلب عرضاً توضيحياً لمسار التدقيق في سيناريو إشعار ZATCA محاكى.
للاطلاع على إطار تقييمي مناسب لعروض برامج الامتثال السعودية الحالية، راجع تقييم برامج إدارة الامتثال السعودية: إطار الشراء. وللإجابة عن تساؤل محدد حول كيفية اشتراط التحقق بالذكاء الاصطناعي إلى جانب أي قراءة آلية للإشعارات التنظيمية، راجع لماذا لا تكفي الذكاء الاصطناعي وحده في الامتثال الضريبي.
إذا كان مكتبك مستعداً للانتقال من نموذج تقديم الخدمة إلى طبقة الاستخبارات التنظيمية، اطلب عرضاً توضيحياً لترى كيف تتعامل MAKYN مع السلسلة الكاملة من الإشعار إلى مسار التدقيق عبر عملاء ZATCA وGOSI وQiwa.
الأسئلة الشائعة
- ماذا يعني «الامتثال الرقمي» فعلاً لمكاتب المحاسبة السعودية؟
- يغطي المصطلح طيفاً واسعاً. على السطح، يعني الإعداد الإلكتروني وسير العمل القابل للتتبع والتقارير الموحدة. أما على مستوى البنية التحتية، فيعني استيعاب إشعارات هيئة الزكاة والضريبة والجمارك والتأمينات وقوى في الوقت الفعلي، واستخراج الالتزامات، ورسم خريطة المواعيد، وسجل مراجعة مُؤرَّخ لكل إجراء. معظم عروض السوق اليوم تعمل على المستوى السطحي فحسب.
- لماذا لا تزال مراقبة هيئة الزكاة والضريبة والجمارك يدوياً خطراً في عام 2026؟
- تتطلب المرحلة الثانية من فوترة هيئة الزكاة الاندماج عبر واجهات API مباشرة للإقرار والإبلاغ. الإشعار الفائت — استفسار امتثال أو دفعة فواتير مرفوضة أو تغيير في حالة البوابة — قد يُفضي إلى غرامات قبل أن يكتشف الفريق المشكلة. الرصد اليدوي يفترض تسجيل الدخول بالتوقيت الصحيح، والجهة التنظيمية لا تنتظر.
- ما الفرق بين سير العمل القابل للتتبع وسجل المراجعة التنظيمية؟
- سير العمل القابل للتتبع يُسجّل ما قدّمه مزود الخدمة للعميل. أما سجل المراجعة التنظيمية فيُسجّل الالتزام الذي وصل، ووقت قراءته، ومن كُلِّف بالتصرف، وما الإجراء المتخذ، ومتى. هذا الثاني هو ما تطلبه الجهات التنظيمية السعودية ولجان التدقيق الداخلي عند الطعن في غرامة أو تقييم ضريبي.
- أي المنصات الحكومية السعودية تحمل أعلى مخاطر الإشعارات غير المُراقَبة؟
- تُصدر كلٌّ من التأمينات الاجتماعية وقوى وهيئة الزكاة إشعاراتها عبر بوابات منفصلة بساعات اتفاقية خدمة مستقلة. تغيّرت معدلات اشتراكات التأمينات وسقوف الرواتب مرات عدة مؤخراً مما يُسبّب انجراف صامت في الامتثال. وتمتلك قوى شروط SLA صارمة، بينما يمكن لـ API إقرار هيئة الزكاة رفض دفعات الفواتير فوراً. الثلاثة يستلزمون رصداً مستمراً لا فحصاً دورياً.
المصادر
- 1. Saudi HR-Compliance Automation (Nitaqat, GOSI, Qiwa, WPS, ZATCA) Explained | Smart AMC — smart-amc.com
- 2. Vantage Launches Digital Corporate Services Platform Across Saudi Arabia and the UAE — techrevolt.news
- 3. Cloud Accounting for SMEs in Saudi Arabia 2026 – affibliss — affibliss.com