سجل الامتثال الموحد لمكاتب المحاسبة: الهيكل الوحيد القابل للدفاع عنه
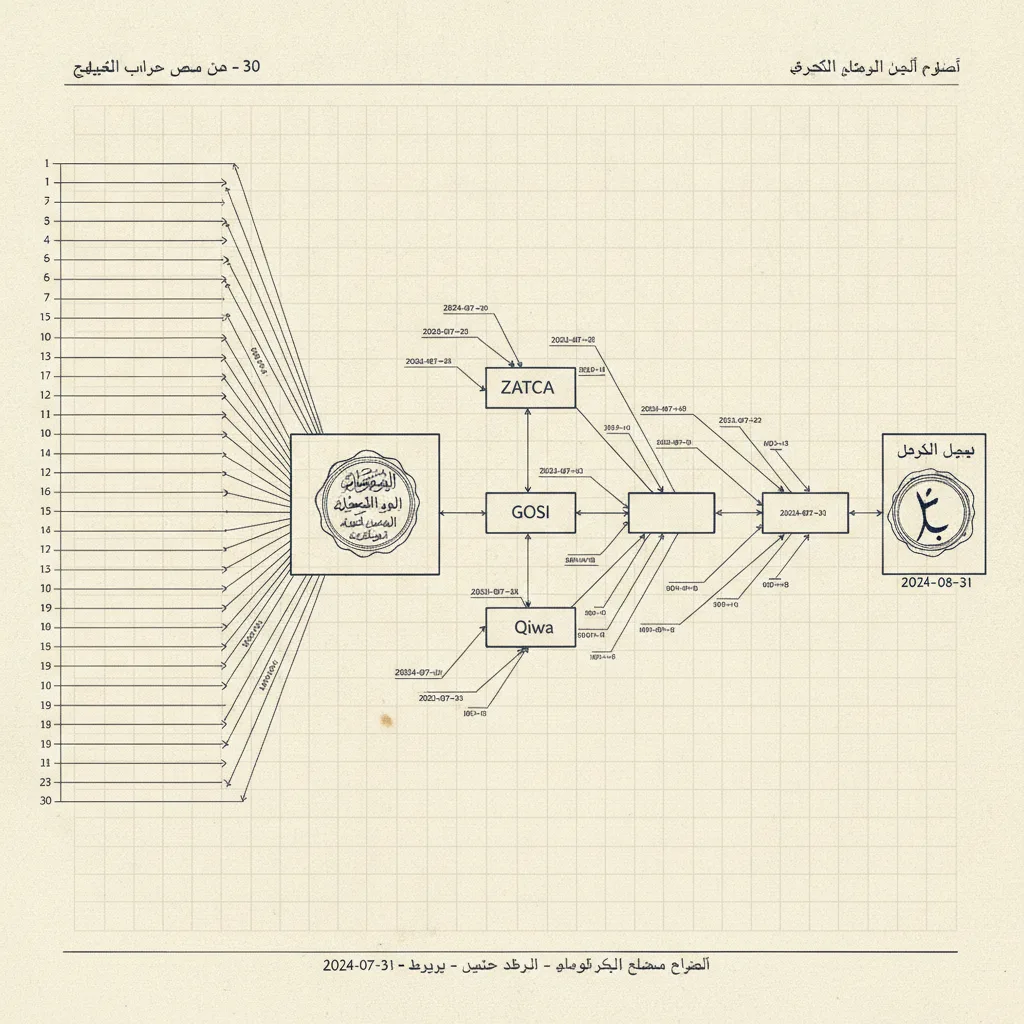
مكتب محاسبة في الرياض يُدير ثلاثين عميلاً من الشركات قدّم ملف تدقيق نظيفاً إلى هيئة الزكاة والضريبة والجمارك (ZATCA) الربع الماضي. بعد ثلاثة أسابيع، تلقّى المكتب ذاته إشعار غرامة من المؤسسة العامة للتأمينات الاجتماعية (GOSI) بسبب عميل فات فريقَ العمل تقديمُ اشتراكات GOSI الخاصة به، في حين كان انتباه الفريق منصبّاً على دورة ضريبة القيمة المضافة. جدول البيانات المخصص لتتبع مواعيد GOSI كان موجوداً. لم يكن مرئياً فحسب خلال شهر مزدحم بمتطلبات ZATCA. هذا هو نمط الإخفاق الذي تتناوله هذه المقالة.
حسابات التشتت لا تنجح على نطاق واسع
العميل الواحد في المملكة العربية السعودية يحمل عادةً التزامات تجاه ثلاث جهات تنظيمية على الأقل: ZATCA (إقرارات ضريبة القيمة المضافة، والامتثال لمراحل الفوترة الإلكترونية، وضريبة الاستقطاع)، وGOSI (مواعيد الاشتراكات الشهرية، وتقارير نسب السعودة)، وQiwa (الامتثال لعقود العمل، وتجديد تصاريح العمل، وإدارة نطاقات نطاق). كل جهة تعمل وفق تقويمها الخاص، وبوابتها الخاصة، وهيكل غراماتها الخاص.
اضرب ذلك في ثلاثين عميلاً يصبح الحساب جلياً: تسعون دورة متابعة مستقلة أو أكثر، لكلٍّ منها موعدها النهائي، وعضو الفريق المسؤول عنها، ومعيار التوثيق الخاص بها. لا يُدير أي مكتب تسعين دورة بالتوازي بصورة سليمة عبر جداول بيانات منفصلة. ما يحدث فعلاً هو أن انتباه الفريق يتجه نحو الجهة الأعلى صوتاً في أي لحظة — فيتراكم لدى الأهدأ منها تعرّض صامت.
هذه ليست مشكلة انضباط. إنها مشكلة هيكلية. تكتشف المنظمات سريعة النمو باستمرار أن عمليات الامتثال التي أدّت وظيفتها على نطاق صغير تنهار تحت حجم الأعباء — ليس لأن الناس يتوقفون عن الاكتراث، بل لأن البنية لم تُصمَّم أصلاً لتحمّل هذا الثقل. [1]
التكلفة الحقيقية لتشتت البيانات
مخاطر تشتت بيانات الامتثال ملموسة وتقع في ثلاث فئات. [2]
ثغرات الالتزام الخفية. حين تتوزع التزامات العميل على ملفات ZATCA وجداول GOSI وقوائم Qiwa، لا يكون السجل بمجمله مرئياً لأي مراجع واحد. خلال مراجعات الالتزامات، تكتشف فرق الامتثال بصفة منتظمة إدخالات مكررة تُضخّم حجم العمل الظاهر، وثغرات حقيقية يسري فيها حكم تنظيمي لم يُوكَل رسمياً إلى مالك مسؤول. [2]
فشل نشر التغييرات. تتغير المتطلبات التنظيمية في المملكة العربية السعودية بوتيرة ملحوظة — مراحل الفوترة الإلكترونية لـ ZATCA هي المثال الأبرز، غير أن معدلات اشتراكات GOSI ومتطلبات منصة Qiwa جرى تعديلها هي الأخرى في دورات أخيرة. في بيئة مشتّتة، يستلزم أي تحديث تنظيمي تطبيق التصحيح ذاته يدوياً على كل ملف متأثر لكل عميل متأثر. تلك السلسلة تنقطع في صمت: يحدّث أحدهم النموذج، ويستمر الآخر في العمل من النسخة القديمة.
تناقض مسار التدقيق. حين يطلب مدقق أو مفتش حكومي سجل الامتثال لعميل محدد خلال فترة محددة، ينتج النظام المشتّت مجموعة رقعية من جداول البيانات المؤرخة بإصداراتها دون سرد موحّد. لكل ملف تاريخ تعديله الخاص. لا يتحدث أيٌّ منها إلى الآخر. مجموعة الأدلة ناقصة رسمياً حتى حين يكون العمل الفعلي قد أُنجز.
في استطلاع AscentAI RegTech Benchmark لعام 2026، أشار 39% من متخصصي الامتثال إلى تشتت البيانات وغياب مصدر موحد للحقيقة بوصفهما تحدياً رئيسياً في الامتثال. وارتفع هذا الرقم إلى 67% بين البنوك من الفئة الأولى. [2] مكاتب المحاسبة التي تخدم محافظ سعودية متعددة الكيانات تعمل في ظروف أقرب إلى تلك المؤسسات الكبيرة منها إلى فرق الامتثال ذات الشركة الواحدة.
ما يبدو عليه السجل الموحّد القابل للدفاع عنه
يدمج سجل الامتثال الموحّد الالتزامات الواردة من أطر تنظيمية متعددة في سجل منظم واحد، ويربط متطلبات الرقابة والمواعيد النهائية المشتركة عبر الأنظمة بدلاً من الاحتفاظ بالتزامات كل جهة في عزلة. [3] بالنسبة لمكتب محاسبة سعودي، يعني ذلك سجلاً واحداً — لا سجلاً واحداً لكل جهة، ولا سجلاً واحداً لكل عميل — يُظهر كل التزام عبر المحفظة بأكملها.
الحد الأدنى للبيانات الواجب توافرها في كل إدخال:
- الكيان العميل — الاسم القانوني ورقم السجل التجاري
- الجهة التنظيمية — ZATCA أو GOSI أو Qiwa أو وزارة التجارة أو غيرها
- نوع الالتزام — إقرار ضريبة القيمة المضافة، أو اشتراك GOSI، أو مراجعة نطاق، وغيرها
- الموعد النهائي — التاريخ الفعلي لا الدورة العامة للجهة
- عضو الفريق المسؤول — باسمه الصريح، لا فريق أو قسم
- الحالة الراهنة — قيد الانتظار / قيد التنفيذ / مُقدَّم / مُغلق
- رابط الدليل — إحالة مباشرة إلى المستند المُقدَّم أو تأكيد البوابة الإلكترونية
- طابع وقت الإغلاق — يُضاف فقط ولا يقبل التعديل لاحقاً
الخيار التصميمي الحاسم هو محور الترتيب. يجب أن يُرتَّب السجل ويُصفَّى بحسب الموعد النهائي كمحور أساسي — لا بحسب العميل ولا بحسب الجهة. الفريق الذي يفتح السجل صباح يوم الاثنين يجب أن يرى السبعة التزامات المستحقة خلال الأيام الخمسة القادمة عبر جميع العملاء وجميع الجهات. هذه النظرة غير موجودة في نظام منظَّم بحسب تبويبة الجهة أو مجلد العميل.
الفرق بين جدول البيانات والسجل
استُخدمت كلمة "سجل" بوعي. جدول البيانات سطح للحسابات. أما السجل فهو وثيقة رسمية تُضاف إليها الالتزامات وحالات تسويتها دون حذف أو تعديل. هذا الفارق له ثقله القانوني والتشغيلي.
تُخفق جداول البيانات بوصفها بنية تحتية للامتثال لأسباب تتراكم مع التوسع. [1] فهي تفتقر إلى التحكم في الإصدارات بما يُظهر من غيّر ماذا ومتى. وتفتقر إلى فرض سير العمل — لا شيء يمنع الكتابة فوق خلية دون أثر. وتفتقر إلى منطق نشر التغييرات — حين يتحرك موعد تنظيمي نهائي، يجب أن يُحدِّث من يعلم كل صف متأثر في كل ملف متأثر يدوياً. وتفتقر إلى مخرجات منظمة — إنتاج ملخص امتثال لعميل واحد لغرض التدقيق يستلزم تجميعاً يدوياً من مصادر متعددة.
السجل، في المقابل، مُصمَّم بحيث لا يمكن تعديل الالتزامات المُغلقة، وكل تغيير في الحالة يحمل طابعاً زمنياً واسم المنفّذ، والحالة الراهنة لكل التزام مشتقّة من السجل نفسه دون حاجة إلى عمل تفسيري. هذا هو ما يجعله قابلاً للدفاع عنه عند الفحص — لا دقة البيانات لحظة الإدخال، بل سلامة السجل عبر الزمن.
لمزيد من التفاصيل حول كيفية منع التتبع المنهجي لأكثر أنماط الإخفاق شيوعاً في بيئة تنظيمية كثيفة الحجم، انظر كيف ينبغي لمكاتب المحاسبة تتبع إشعارات ZATCA بمنهجية وما الذي يجب أن تُظهره لوحة تحكم امتثال Qiwa–GOSI للمحاسب.
لماذا التنظيم حسب الجهة إطار خاطئ
تُنظّم معظم مكاتب المحاسبة أعمال الامتثال لديها بالطريقة ذاتها التي تُنظّم بها علاقاتها مع الجهات: شؤون ZATCA هنا، وشؤون GOSI هناك، وشؤون Qiwa في مكان آخر. يعكس هذا بنية البوابات الحكومية، ويبدو منطقياً حتى تطرح السؤال التشغيلي الذي يُحرّك المخاطر فعلاً: ما الذي يستحق التقديم خلال الأيام العشرة القادمة، عبر جميع العملاء وجميع الجهات، ومن المسؤول عن كل بند؟
النظام المُنظَّم وفق الجهة لا يستطيع الإجابة على ذلك السؤال دون تجميع يدوي من كل سجلاته الفرعية. تصل الإجابة متأخرة، بعد أن يكون أحدهم قد جمعها من مصادر متعددة، وهي اللحظة التي تتسرب فيها الأخطاء بالضبط.
السجل المُنظَّم وفق المواعيد يجيب على ذلك السؤال بحكم تصميمه. الإجراء الحرج التالي يقع دائماً في السطر الأول. عمود الجهة مرشّح لا محور ترتيب. هذا الانقلاب — من التنظيم حسب الجهة إلى التنظيم حسب الموعد — هو التغيير المعماري الأكثر أثراً الذي يمكن لمكتب محاسبة إجراؤه على بنيته التحتية للامتثال.
ينطبق المبدأ ذاته على إدارة محفظة العملاء. نظرة العميل أولاً مفيدة لتقارير العملاء. أما لأغراض تحديد الأولويات التشغيلية عبر المحفظة فهي غير مجدية. يجب أن يخدم السجل كلا النظرتين: مرتّب بحسب الموعد افتراضياً، وقابل للتصفية بحسب العميل أو الجهة عند الطلب.
رأي تارسين
سجل الامتثال الموحّد ليس مشكلة تقنية في المقام الأول. إنه مشكلة نموذج بيانات. قبل أي نقاش عن البرمجيات، يحتاج مكتب المحاسبة إلى حسم ثلاثة أسئلة: ما القائمة الكاملة للالتزامات التي يتحمل هذا المكتب مسؤولية تتبعها، عبر جميع العملاء وجميع الجهات؟ ومن يملك كل التزام باسمه الصريح؟ وماذا تعني كلمة "مُغلق" — تأكيد التقديم، أم إقرار البوابة الإلكترونية، أم شيء آخر؟
المكاتب التي تتخطى هذه الأسئلة وتنتقل مباشرة إلى اختيار الأداة تنتهي بأتمتة تشتتها القائم بدلاً من معالجته. النتيجة جدول بيانات أسرع، لا سجل.
حين تُحسَم تلك الأسئلة، يصبح الجدوى التشغيلية لبنية تحتية مُصمَّمة للغرض أمراً بديهياً. جداول البيانات لا تستطيع فرض السجلات القابلة للإضافة فقط، ولا نشر التغييرات التنظيمية عبر المحفظة بأكملها في آنٍ واحد، ولا إنتاج مسار التدقيق المنظم الذي يحمي المكتب حين يُفحص سجل امتثال أحد عملائه. [1] [2] السؤال ليس إن كان النظام الحالي سيُخفق تحت الضغط — بل متى، وتعرّض أي عميل سيظهر أولاً.
السجل الموحّد المُهيكَل جيداً يُهيئ مكتب المحاسبة أيضاً لاستخدام الأدوات المدعومة بالذكاء الاصطناعي باحترافية. الأنظمة التي تقرأ الإشعارات التنظيمية وتوجّهها لا تكون بقدر موثوقية السجل الذي تكتب إليه — فالهدف المشتّت ينتج مخرجات مشتّتة بصرف النظر عن قدرة النموذج الأساسي. للاطلاع على تفصيل أعمق لهذه التبعية، انظر لماذا لا يمكن حوكمة وكلاء الذكاء الاصطناعي بوثائق السياسات وحدها.
إن كنت مستعداً لتقييم متطلبات بنية امتثال موحّدة لمحفظة عملائك تحديداً، اطلب عرضاً توضيحياً لمراجعة منهجية لبنيتك الحالية مقارنةً بالمعيار الموصوف هنا.
الأسئلة الشائعة
- ما المقصود بسجل الامتثال الموحد لمكاتب المحاسبة؟
- سجل الامتثال الموحد هو سجل منظّم واحد يجمع كل الالتزامات التنظيمية — عبر هيئة الزكاة والضريبة والجمارك (زاتكا) والمؤسسة العامة للتأمينات الاجتماعية ومنصة قوى وأي جهة أخرى — لجميع عملاء المحفظة. تُرتّب الالتزامات حسب تاريخ الاستحقاق لا حسب الجهة المُصدِرة، حتى يرى الفريق الإجراء الحرج التالي دون الحاجة إلى التنقل بين أنظمة متعددة.
- لماذا تفشل جداول البيانات حين يتجاوز عدد العملاء حداً معيناً؟
- تفتقر جداول البيانات إلى التحكم في الإصدارات، ونشر التغييرات تلقائياً، ومسار تدقيق منظّم. وحين تتغير لائحة ما، يجب تحديث كل خلية متأثرة في كل ملف يدوياً — وهي عملية تُفضي باستمرار إلى إدخالات مكررة ولغة منتهية الصلاحية والتزامات غير مُسنَدة. تُشير الأبحاث إلى أن 39% من المختصين في الامتثال يُصنّفون تشتت البيانات تحدياً رئيسياً.
- ما الأنواع الثلاثة من المخاطر الهيكلية الناجمة عن تجزئة بيانات الامتثال؟
- أولاً، فجوات الالتزام الخفية: حين تتوزع الالتزامات على ملفات منفصلة يسهل إغفال انطباق لائحة ما أصلاً. ثانياً، إخفاق نشر التغيير: يستلزم أي تعديل تنظيمي تكراره يدوياً في كل مستند متأثر. ثالثاً، تناقض مسار التدقيق: تحمل الملفات المختلفة سجلات إصدارات متباينة مما يُعسّر تقديم مجموعة أدلة متماسكة عند الفحص.
- كيف ينبغي هيكلة سجل موحد ليكون قابلاً للدفاع عنه عند التدقيق؟
- يجب أن يحتوي كل سجل على الحد الأدنى: اسم الجهة العميلة، الجهة التنظيمية، نوع الالتزام المحدد، تاريخ الاستحقاق، المسؤول، الحالة الراهنة، ورابط وثيقة الإثبات. يجب أن يكون السجل قابلاً للإلحاق فقط للالتزامات المُغلَقة مع طوابع زمنية. أولوية التصفية والفرز هي تاريخ الاستحقاق لا التجميع حسب الجهة.
المصادر
- 1. Why fast-growing companies can't scale on spreadsheets — legal.thomsonreuters.com
- 2. Fragmented Compliance Data Is Both Inefficient, and a Risk — www.ascentregtech.com
- 3. Unified Compliance: Definition and Key Concepts — www.securview.com