ما تفعله مكاتب المحاسبة المعتمدة من هيئة SOCPA فعلاً لحماية المنشآت
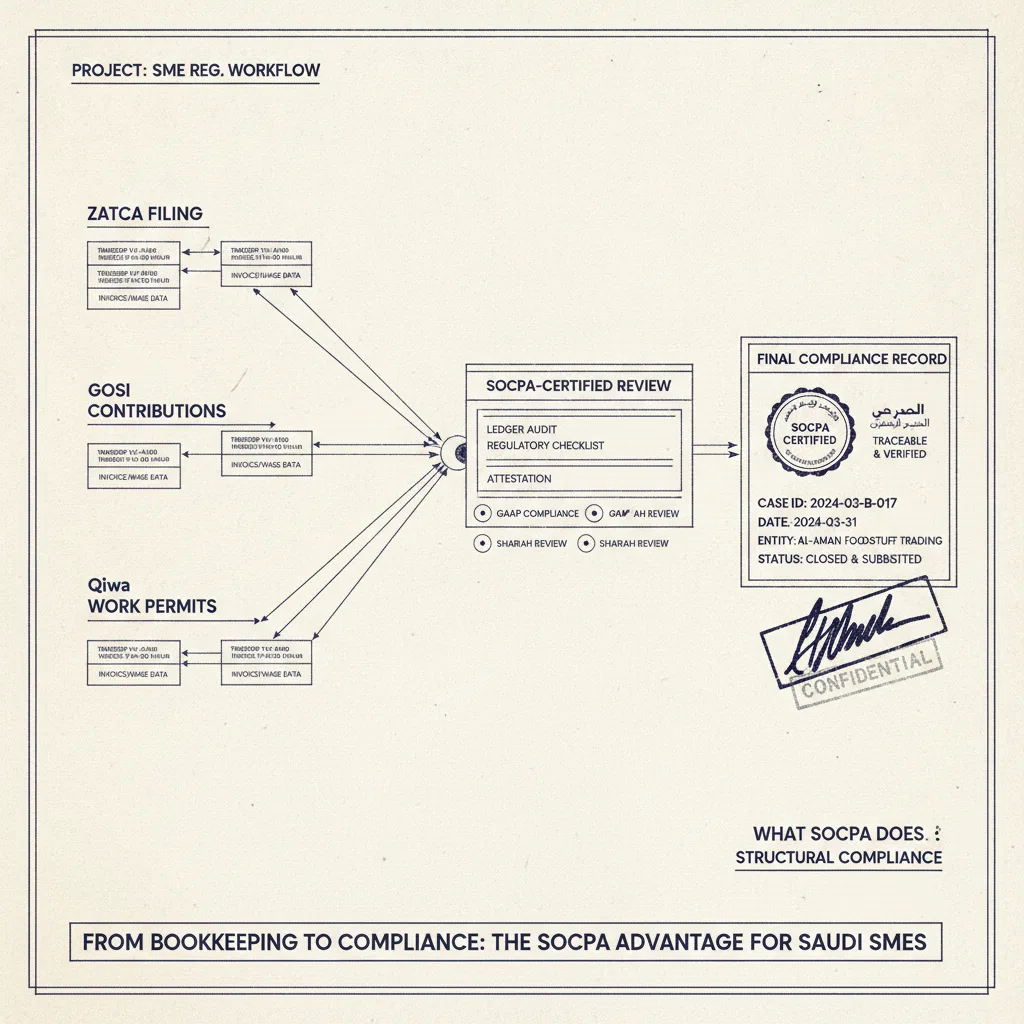
كل شهر، تفترض آلاف المنشآت الصغيرة والمتوسطة في المملكة العربية السعودية أن ملف إكسل المحدَّث ومُلخَّصاً شهرياً يُرسَل إلى المحاسب يُغني عن الامتثال الحقيقي. ثم تصل رسالة من هيئة الزكاة والضريبة والجمارك عن فاتورة إلكترونية غير ممتثلة، أو إشعار من المؤسسة العامة للتأمينات الاجتماعية عن تأخر في الاشتراكات، فيكتشف أصحابها أن "المحاسبة" التي يدفعون مقابلها لم تكن يوماً امتثالاً. الفرق بين الاثنين ليس في الرسوم — بل في البنية الهيكلية للمكتب ذاته.
ما الذي يُميّز مكتب المحاسبة المعتمد من هيئة SOCPA عن غيره؟
المكاتب المعتمدة من الهيئة السعودية للمحاسبين القانونيين (SOCPA) لا تحصل على هذا الاعتماد من الاسم التجاري؛ بل يفرض عليها النظام التزامات هيكلية محددة. فالمعايير التي تُصدرها SOCPA — وهي الجهة المسؤولة عن تطوير معايير المحاسبة والتدقيق في المملكة — تُلزم المكاتب بتطبيق معاييرها إلى جانب معايير IFRS، مع مواءمة جميع المخرجات مع الأنظمة السعودية النافذة [^2].
هذا التقاطع بين المعيارين ليس إجراءً شكلياً. فهو يعني أن المكتب المعتمد ملزم بتوثيق القرارات المحاسبية بطريقة قابلة للمراجعة، ومحددة التوقيت، وقابلة للدفاع أمام الجهات التنظيمية. في المقابل، مكتب غير معتمد يقدم "خدمة مسك دفاتر" لا يتحمل هذه الالتزامات القانونية، وليس ملزماً بأي منها.
النتيجة العملية: إذا وقعت المنشأة تحت مراجعة من هيئة الزكاة والضريبة والجمارك، فإن مخرجات المكتب المعتمد تمتلك مسار مراجعة منهجياً يمكن تقديمه دليلاً. مخرجات مكتب غير معتمد قد تكون دقيقة رياضياً لكنها لا ترقى إلى مستوى المستند القابل للاحتجاج به [^1].
الخدمات الأساسية التي يُقدمها المكتب الممتثل للمنشآت الصغيرة والمتوسطة
المكتب الممتثل لا يُسلّم تقارير مالية فحسب، بل يُدير دورة حياة الالتزام التنظيمي. وفيما يلي تحديداً ما يختلف عن خدمات مسك الدفاتر الأساسية:
- مطابقة الدفاتر وفق معايير SOCPA وIFRS: ليس تسجيل المعاملات فحسب، بل تصنيفها وفق التعريفات النظامية المعتمدة، مع توثيق القرارات التي تؤثر على التصريح الضريبي.
- إعداد القوائم المالية وفق متطلبات الإفصاح: بما يتوافق مع متطلبات التقارير المالية للجهات التنظيمية، لا مع تفضيلات الإدارة الداخلية فحسب.
- التحضير لملفات الزكاة وضريبة الدخل: وهذا يشمل مراجعة الوعاء الزكوي قبل نهاية السنة المالية، لا بعد اكتمال الأرقام.
- التنسيق مع هيئة الزكاة والضريبة والجمارك: بما في ذلك تتبع حالة التسجيل في الفوترة الإلكترونية (المرحلة الثانية) والاستجابة لأي إشعارات تنبثق من بوابة الهيئة.
- توثيق مسار المراجعة: سجل موثق زمنياً يُثبت متى وصل الإشعار، ومن فتحه، وما الإجراء الذي اتُخذ — وهو ما يُشكّل الخط الفاصل في أي نزاع تنظيمي [^3].
للتعمق في متطلبات تتبع إشعارات هيئة الزكاة والضريبة والجمارك تحديداً، راجع: كيف يجب على مكاتب المحاسبة تتبع إشعارات ZATCA بصورة منهجية.
كيف تتقاطع متطلبات الزكاة وضريبة الدخل مع الدفاتر اليومية؟
هنا يقع معظم سوء الفهم. يظن كثير من أصحاب المنشآت أن الزكاة والضريبة عملية منفصلة تحدث مرة واحدة في السنة عند موعد التقديم. لكن الواقع أن وعاء الزكاة وضريبة الدخل على الشركات يُشتق مباشرةً من دفتر الأستاذ العام الذي يسجل المعاملات يوماً بيوم [^2].
أي تصنيف خاطئ للإيرادات — مثل تصنيف عائد استثماري كإيراد تشغيلي — يُغير حساب الوعاء الزكوي ويُنتج فارقاً في التصريح. وأي التزام مُقلَّل القيمة — مثل مؤونة مُنسية أو دفعة مؤجلة مُصنَّفة بشكل خاطئ — ينعكس على صافي القيمة الخاضعة للزكاة. المكتب الممتثل يُطابق هذه القيود بصفة دورية مستمرة، لا في الأسبوع الأخير قبل موعد التقديم.
الفارق العملي: المنشأة التي تراجع ملفات الزكاة والضريبة بشكل مستمر طوال العام تصل إلى موعد التقديم وأرقامها محسومة. المنشأة التي تكتشف دفاترها في فبراير تجد نفسها أمام قرارات متسرعة وأخطاء لا يمكن تصحيحها بأثر رجعي.
لمزيد من التفاصيل حول دورة حياة ملف الزكاة وأين تفقد فرق الامتثال الداخلية السيطرة، راجع: دورة حياة ملف الزكاة: أين تفقد فرق الامتثال الداخلية السيطرة.
الإشعارات التنظيمية: الحلقة المفقودة في معظم عقود المحاسبة
غياب بروتوكول تتبع الإشعارات هو نقطة الضعف الأكثر تكراراً في علاقات المحاسبة بالمنشآت الصغيرة والمتوسطة. المشكلة ليست في الكفاءة المحاسبية، بل في بنية العقد ذاتها.
معظم عقود المحاسبة تُحدد المخرجات بمصطلحات التقارير الدورية: الميزانية الشهرية، قائمة الدخل الفصلية، التصريح السنوي. لكنها لا تتضمن مسؤولية صريحة عن رصد الإشعارات التنظيمية الواردة يومياً عبر البوابات المختلفة.
هيئة الزكاة والضريبة والجمارك تُصدر إشعاراتها عبر بوابتها الإلكترونية الخاصة. المؤسسة العامة للتأمينات الاجتماعية تتواصل عبر منظومتها المستقلة. منصة قوى تُرسل إشعاراتها الخاصة المتعلقة بالسعودة ونسب نطاقات. كل قناة تعمل بجدول زمني مختلف، وكل إشعار يحمل موعد استحقاق للرد [^3].
النتيجة: إشعار من هيئة الزكاة والضريبة والجمارك يتعلق بفاتورة إلكترونية غير ممتثلة، لو مرّت عليه ثلاثون يوماً دون رد، يتحول إلى غرامة مسجلة على المنشأة. المحاسب يكتشفه في المراجعة الربعية القادمة — والغرامة لا تُلغى بالاكتشاف المتأخر.
هذه هي الحلقة المفقودة: الفجوة بين ما يغطيه عقد المحاسبة وما تتطلبه البيئة التنظيمية الفعلية. لفهم ما تفعله الأتمتة في هذا السياق وحدودها، راجع: مكاتب المحاسبة والأتمتة: ما تفعله n8n وما تعجز عنه.
ما يفوّته معظم المكاتب في إدارة محافظ العملاء المتعددين
المكاتب التي تُدير عشرات العملاء في آنٍ واحد تواجه تحدياً هيكلياً إضافياً: لكل عميل بوابات تنظيمية مختلفة، ومواعيد استحقاق مختلفة، وتاريخ امتثال مختلف. غياب سجل موحد يعني أن المعلومات تُوزَّع على ملفات ورسائل إيميل ومحادثات، وأن الأولوية تُحدَّد بالضغط لا بالمخاطرة.
المكتب الذي يُقدم امتثالاً حقيقياً لمحفظة متعددة العملاء يحتاج إلى:
- سجل موحد يُجمع الإشعارات من جميع الجهات التنظيمية لجميع العملاء في مكان واحد.
- تصنيف حسب الأولوية: الإشعار الذي يستحق الرد خلال 48 ساعة يُعامَل مختلفاً عن الإشعار الإخباري الذي لا يستلزم إجراءً فورياً.
- فصل واضح بين القراءة والتصرف: قراءة الإشعار لا تعني اتخاذ الإجراء المطلوب. كلاهما يحتاج توثيقاً مستقلاً.
للاطلاع على ما ينبغي أن تُظهره لوحات التحكم في امتثال قوى والتأمينات الاجتماعية، راجع: ما الذي يجب أن تُظهره لوحة تحكم قوى والتأمينات الاجتماعية للمحاسب.
رأي MAKYN: الامتثال الحقيقي يبدأ قبل موعد التقديم بأشهر
الموقف الذي نبني عليه خدمتنا صريح: الفجوة الكبرى في امتثال المنشآت الصغيرة والمتوسطة السعودية ليست في الجهل بالأنظمة، بل في البنية التشغيلية للمتابعة.
معظم المنشآت تعرف أن عليها الإقرار بالزكاة وضريبة الدخل. معظمها يعلم أن المؤسسة العامة للتأمينات الاجتماعية لها مواعيد استحقاق شهرية. الكثير منها يعرف أن المرحلة الثانية من الفوترة الإلكترونية تحمل متطلبات تقنية صارمة. المشكلة ليست المعرفة — بل غياب النظام الذي يترجم هذه المعرفة إلى إجراءات موثقة وفي الوقت المناسب.
المكتب المحاسبي المعتمد يُقدم بنية للامتثال. لكن هذه البنية تحتاج إلى طبقة تشغيلية تُغذيها بالإشعارات التنظيمية الواردة، وتُحولها من معلومات إلى مهام، ومن مهام إلى قرارات موثقة قابلة للمراجعة.
هذا بالضبط ما يفعله MAKYN: يقرأ الإشعارات التنظيمية من هيئة الزكاة والضريبة والجمارك والمؤسسة العامة للتأمينات الاجتماعية ومنصة قوى وغيرها، يُصنّفها حسب الأولوية والجهة والموعد، ويُوجّهها إلى الشخص المسؤول — مع مسار مراجعة زمني كامل. الهدف ليس استبدال المكتب المحاسبي، بل سد الفجوة التشغيلية التي لا يغطيها أي عقد محاسبة تقليدي.
الامتثال الذي يبدأ في يناير استعداداً لموعد تقديم مارس ليس امتثالاً — بل هو إدارة أزمة متوقعة. الامتثال الحقيقي يُبنى طوال السنة، إشعاراً إشعاراً.
إذا كانت منشأتك أو مكتبك المحاسبي يريد رؤية هذا النظام في العمل، اطلب عرضاً توضيحياً.
لمزيد من السياق حول متطلبات مسار المراجعة التنظيمية في المملكة، راجع: مسارات المراجعة للإشعارات التنظيمية: ما يشترطه النظام السعودي فعلاً.
الأسئلة الشائعة
- ماذا تشترط هيئة SOCPA فعلاً من مكتب المحاسبة المعتمد في المملكة العربية السعودية؟
- تلزم الهيئة السعودية للمحاسبين القانونيين (SOCPA) المكاتب المعتمدة بتطبيق معاييرها الخاصة إلى جانب معايير IFRS، والحفاظ على ممارسات تقارير مالية صارمة، ومواءمة جميع المخرجات مع الأنظمة السعودية. وهذا يعني أن المكاتب المعتمدة تتحمل التزامات هيكلية في مسارات المراجعة والدقة التقريرية والتوافق التنظيمي، لا تتحملها خدمات مسك الدفاتر غير المعتمدة.
- كيف ترتبط حسابات الزكاة وضريبة الدخل بالقيود المحاسبية اليومية؟
- تُشتق وعاء الزكاة وضريبة الدخل على الشركات من دفتر الأستاذ العام الذي يسجل المعاملات اليومية. أي تصنيف خاطئ للإيرادات أو التزامات مُقللة أو أخطاء في توقيت التسجيل اليومي تنتقل مباشرةً إلى التصريح السنوي لدى هيئة الزكاة والضريبة والجمارك. المكتب الممتثل يُطابق هذه القيود باستمرار لا عند نهاية العام فحسب.
- لماذا تُفوَّت الإشعارات التنظيمية حتى في وجود محاسب؟
- تحدد معظم عقود المحاسبة المخرجات بمصطلحات التقارير الدورية، لا بمتابعة الإشعارات الجارية. تُصدر كل من هيئة الزكاة والضريبة والجمارك والمؤسسة العامة للتأمينات الاجتماعية ومنصة قوى إشعاراتها عبر بوابات منفصلة وبجداول زمنية مستقلة. وبغياب عملية تتبع منهجية، تنتهي صلاحية الإشعارات دون أن تُقرأ، فتظهر الغرامات قبل المراجعة الدورية للمحاسب.
- ما الحد الأدنى من البنية التحتية للامتثال الذي ينبغي أن تتوقعه المنشأة الصغيرة من مكتب محاسبتها؟
- كحد أدنى: مطابقة مستمرة للدفاتر وفق معايير SOCPA، وعملية محددة لرصد إشعارات الفوترة الإلكترونية والتصرف حيالها، وتتبع مواعيد استحقاق اشتراكات التأمينات الاجتماعية، وتوثيق موثق لكل تفاعل تنظيمي. المكاتب التي لا تستطيع تقديم مسار مراجعة مؤرخ لاستلام الإشعار والرد عليه تقدم مسك دفاتر، لا امتثالاً.