سجلات التدقيق للإشعارات التنظيمية: ما يستلزمه النظام السعودي فعلاً
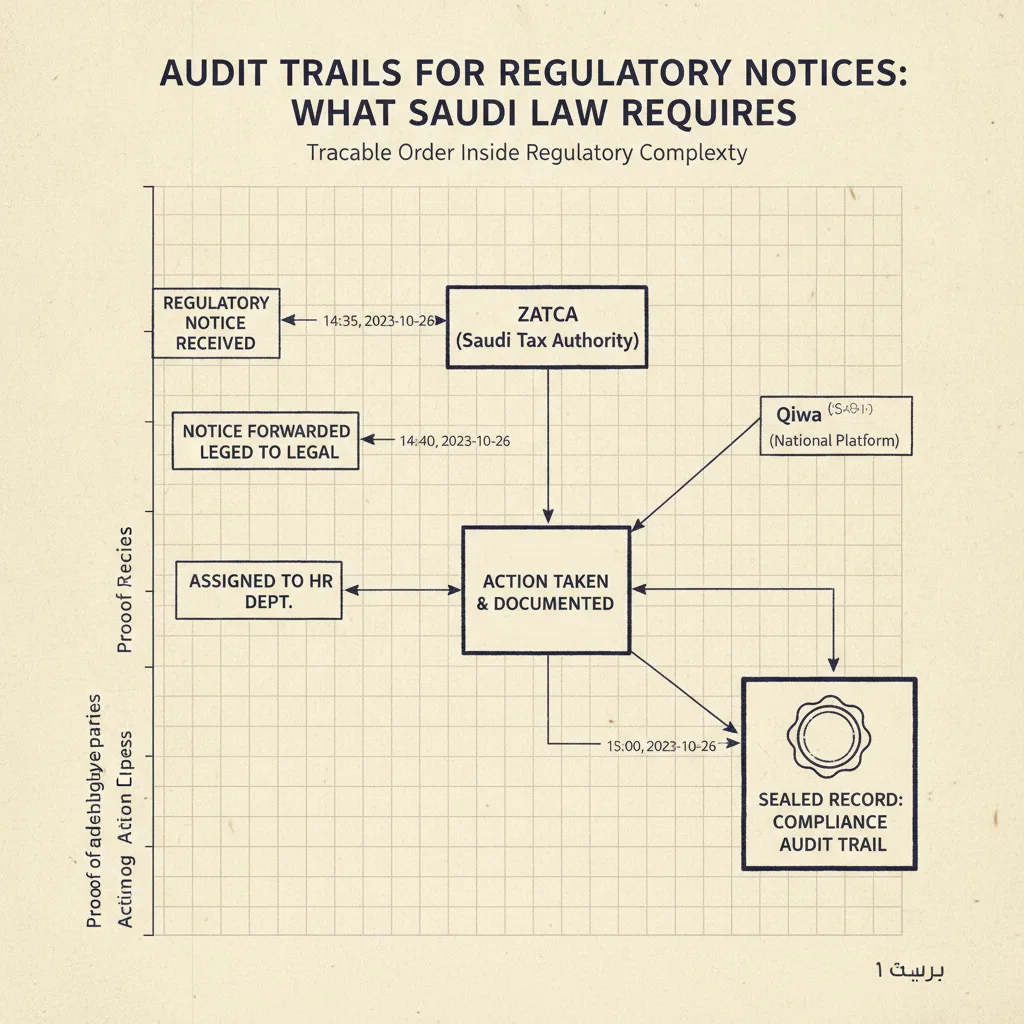
يصل مدقق ميداني من هيئة الزكاة والضريبة والجمارك (ZATCA) حاملاً قائمة بإشعارات ضريبة القيمة المضافة المُرسَلة إلى شركتك على مدى السنوات الثلاث الماضية. تريد أن تعرف: من استلم كل إشعار، ومن كُلِّف بالتصرف، وماذا جرى خلال نافذة الاستجابة. يفتح فريقك Outlook ويبدأ البحث. تلك اللحظة — البحث المحموم في صندوق الوارد — هي إخفاق الامتثال بذاتها، بصرف النظر عما قد يسفر عنه البحث.
لا تنشر الجهات التنظيمية السعودية صيغةً إلزاميةً لحفظ سجلات الإشعارات التنظيمية. لكنها تطرح باستمرار ثلاثة أسئلة لا يستطيع خيط المراسلات الإلكترونية الإجابة عنها بصورة موثوقة.
الأسئلة الثلاثة التي تطرحها كل جهة تنظيمية سعودية
عبر هيئة الزكاة والضريبة والجمارك (ZATCA)، والمؤسسة العامة للتأمينات الاجتماعية (GOSI)، وممارسات الاستفسار في وزارة التجارة والهيئات الوزارية المرتبطة بها، تتقاطع التوقعات الاستدلالية عند ثلاثة حقائق بعينها:
- متى وُصِل الإشعار؟ ليس متى أرسلته الجهة التنظيمية — بل متى دخل في علم الشركة وسيطرتها، مع طابع زمني قابل للتحقق وغير قابل للتعديل.
- من كان مسؤولاً عن التصرف؟ شخص مُحدَّد بالاسم أو دور موثَّق، لا صندوق وارد مشترك ربما اطلع عليه أربعة أشخاص أو لم يطلع عليه أحد.
- ما الذي جرى، وفي أي وقت؟ مسار إجراءات موثَّق: الإقرار بالاستلام، والإسناد الداخلي، والحل، وأي إيداعات أو مدفوعات تلت ذلك.
هذه الحقائق الثلاث ليست مُقنَّنة في نص تنظيمي واحد، بل هي المعيار الاستدلالي الضمني الذي يتجلى حين تقرأ إطار ZATCA لحفظ السجلات [2]، ونظام الرقابة المالية الذي دخل حيز التنفيذ في 11 أبريل 2026 [3]، والالتزامات الأرشيفية المتوافقة مع متطلبات البنك المركزي السعودي (SAMA) التي تحكم الكيانات المرتبطة به [1] — مجتمعةً. النمط هو المتطلب.
ما الذي يستلزمه إطار ZATCA لحفظ السجلات فعلياً
تُلزم ZATCA الشركات المسجَّلة في ضريبة القيمة المضافة والفوترة الإلكترونية بالاحتفاظ بسجلات مالية دقيقة وفواتير وعقود ومستندات دفع، بحد أدنى لمدة 10 سنوات [2]. ويمتد هذا الالتزام صراحةً ليشمل مراسلات ضريبة القيمة المضافة والاتفاقيات الداعمة، لا الفواتير وحدها.
تترتب على ذلك ثلاثة متطلبات عملية:
- عدم قابلية التعديل: السجل القابل للتعديل لاحقاً ليس سجلاً بأي مفهوم تنظيمي. يفترض إطار ZATCA أن ما خُزِّن هو ما وقع فعلاً [2].
- قابلية التتبع للفواتير: تتوقع الهيئة القدرة على تتبع أي مستند عبر دورة حياته كاملة — الإنشاء، والإرسال، والإقرار بالاستلام، والتخزين — دون انقطاع [2].
- دورية مراجعة الامتثال الداخلي: يُتوقَّع من الشركات إجراء مراجعات دورية للتثبت من اكتمال سجلاتها وإمكانية استرجاعها، لا مجرد تخزينها [2].
تفشل سلسلة المراسلات الإلكترونية في استيفاء هذه المتطلبات الثلاثة جميعها. فهي قابلة للتعديل، وتنقطع فيها قابلية التتبع عند لحظة التوجيه البشري، فضلاً عن أن لا أحد يراجع ما إذا كانت السلسلة ذات الصلة لا تزال موجودة في مجلد شخصي لموظف غادر الشركة.
بالنسبة لمكاتب المحاسبة التي تدير الإشعارات لصالح جهات عميلة متعددة، تتضاعف المشكلة. مكتب يستقبل 180 إشعاراً تنظيمياً أو أكثر شهرياً عبر محفظة عملائه لا يستطيع إعادة بناء السلاسل الاستدلالية من عمليات بحث في صناديق الوارد بعد الوقوع. يجب أن تلتقط البنية هذه السلاسل عند الاستلام.
نظام الرقابة المالية: معيار أصرم لأوراق العمل
أرسى نظام الرقابة المالية في المملكة العربية السعودية، الصادر في الجريدة الرسمية والمعمول به اعتباراً من 11 أبريل 2026، نطاقاً أوسع مما كان عليه الإطار السابق لديوان المراقبة العامة [3]. ويُكمل النظامَ قرارٌ وزاري رقم 929/1447 متضمناً اللوائح التنفيذية، وكان من المتوقع استكمال القواعد التشغيلية الثانوية بحلول أغسطس 2026 [3].
من منظور حفظ سجلات الإشعارات التنظيمية، يتمثل الأثر الأبرز للنظام في توسيع نطاق التزامات الاحتفاظ بأوراق العمل. فبينما اقتصر الإطار السابق أساساً على ملفات تدقيق البيانات المالية، يمتد نطاق النظام الجديد ليطال السجل التوثيقي لكيفية استجابة الكيان للأحداث التنظيمية — بما فيها الإشعارات الصادرة عن ZATCA وGOSI والاستفسارات الوزارية [3].
يواجه المديرون الماليون وشركاء التدقيق اليوم التزاماً مزدوجاً: الحد الأدنى لـ ZATCA البالغ 10 سنوات لسجلات الضرائب، ونظام منفصل لأوراق العمل يحكم السجل الإجرائي لإدارة الامتثال. هذان ليسا أرشيفاً واحداً. والشركة التي تخلط بينهما تخاطر بالوفاء بأحد الالتزامين بينما تُفقد صلاحية الآخر دون قصد.
لماذا الحياد عن التنسيق لا يعني الحياد عن البنية
لا تحدد أي لائحة سعودية تنسيق PDF أو XML أو أي تنسيق آخر بوصفه الحاوية المطلوبة لسجل الإشعار التنظيمي. يُفسِّر بعضهم هذا على أنه مرونة — "يمكننا التخزين كيفما شئنا." هذا التفسير خاطئ في التطبيق العملي.
الحياد عن التنسيق يعني أن الجهة التنظيمية لا تكترث بما إذا كان السجل ملف PDF ممسوحاً ضوئياً أم إدخالاً في قاعدة بيانات منظمة. لكنه لا يعني أن الجهة التنظيمية ستقبل كومة ملفات غير منظمة وغير قابلة للبحث ومجهولة المسؤولية بوصفها مسار تدقيق صالحاً. الأسئلة الاستدلالية الثلاثة — طابع زمني للاستلام، ومسؤول مُحدَّد بالاسم، وإجراء موثَّق — تفرض متطلبات هيكلية ضمنية يجب أن يستوفيها أي أرشيف ملتزم، بصرف النظر عن التنسيق المستخدم.
البنية الدنيا التي تستوفي هذه المتطلبات تتألف من أربعة مكونات:
- سجل الاستلام: سجل آلي غير قابل للتعديل يوثِّق لحظة دخول الإشعار إلى بنية تحتية الشركة، مستقلاً عن لحظة اطلاع الموظف عليه لأول مرة.
- سجل الإسناد: رابط بطابع زمني يربط الإشعار بشخص أو دور مُحدَّد بالاسم، مُنشَأ لحظة الإسناد لا معاد بناؤه لاحقاً.
- سجل الإجراءات: سجل تسلسلي لا يقبل الحذف يوثِّق كل خطوة اتُّخذت بشأن الإشعار — الإقرارات، والإيداعات، والتصعيدات، والإغلاقات.
- فهرس الاحتفاظ: فهرس قابل للبحث يُتيح استرجاع أي إشعار حسب الجهة التنظيمية والكيان والنطاق الزمني والمسؤول، خلال فترة الاسترجاع — التي تمتد لـ 10 سنوات لأغراض ZATCA [2].
لا يستلزم أيٌّ من هذه المكونات تنسيقاً محدداً. لكنها جميعاً تستلزم تصميماً منظومياً مدروساً.
GOSI وسلسلة مواعيد الاشتراكات
تُولِّد التزامات الامتثال لـ GOSI تدفقاً متكرراً من الإشعارات المرتبطة بمواعيد محددة. تصل مواعيد الاشتراكات وإشعارات الغرامات وتنبيهات حصص السعودة في دورات منتظمة، وتحمل كل منها نافذة استجابتها الخاصة. المعيار الاستدلالي الذي تطبقه GOSI عند التحقيق في اشتراك متأخر أو مفقود مطابق وظيفياً لمعيار ZATCA: أثبت أن الإشعار وُصِل وأُسنِد وجرى التصرف بناءً عليه — أو اقبل أن التقصير كان من طرفك.
يكمن التحدي في حفظ سجلات إشعارات GOSI في أنها عادةً ما تسير بصورة اعتيادية حتى تتوقف عن ذلك. شركة مرّت على 50 دورة اشتراكات دون أي إشكال قد تجد أن إسناداً مفقوداً واحداً — إشعاراً واحداً مكث في صندوق وارد مشترك خلال عطلة رسمية — يصبح محور نزاع غرامة. وبدون سجل استلام وسجل إسناد، لا يوجد دليل مضاد.
نهج MAKYN في إدارة إشعارات GOSI مُفصَّل في مواعيد اشتراكات GOSI ومعيار حفظ السجلات الذي يحميك، الذي يربط دورة المواعيد بأنواع السجلات المحددة التي يستلزمها كل مرحلة.
الاستفسارات الوزارية: الفئة الأقل قابلية للتنبؤ
الاستفسارات الواردة من وزارة التجارة والهيئات الوزارية المرتبطة بها أقل قابلية للتنبؤ من حيث التوقيت والشكل مقارنةً بإشعارات ZATCA أو GOSI، لكنها لا تقل مطالبةً من حيث التوقعات الاستدلالية. قد يصل الاستفسار الوزاري في صورة رسالة رسمية، أو إشعار منصة، أو طلب مباشر عبر الوكيل المفوَّض للشركة. أياً كانت آلية التسليم، فإن توقع الاستجابة واحد: إثبات سجل متسق وموثَّق للمسألة موضع البحث.
غياب سجل استلام منظَّم للمراسلات الوزارية هو من أبرز مصادر التعرض التنظيمي القابل للوقاية في الشركات المسجَّلة في المملكة العربية السعودية. يصل الاستفسار؛ الشخص المعني في إجازة؛ لا أحد يعلم إذا كان الإشعار قد استُلم رسمياً أو من كان يتولى المسألة الأساسية. هذا السيناريو ليس مشكلة تقنية — بل هو مشكلة في بنية حفظ السجلات.
موقف MAKYN: ابنِ البنية قبل أن يصل المدقق
الشركات التي تجتاز عمليات تدقيق الإشعارات التنظيمية دون أزمات ليست تلك التي تملك محامين أفضل. بل هي تلك التي تلتقط أنظمتها الحقائق الاستدلالية الثلاثة تلقائياً، عند الاستلام، دون الاتكاء على أفراد لتذكُّر توثيق إجراءاتهم.
تقرأ MAKYN الإشعارات التنظيمية الواردة من ZATCA وGOSI والمصادر الوزارية وتستخرج بياناتها وتوجِّهها إلى سجل استلام منظَّم فور وصولها. يحصل كل إشعار على طابع زمني وإسناد لشخص مُحدَّد بالاسم ومسار إجراءات لا يقبل الحذف — بصرف النظر عن وجود عضو الفريق المسؤول في المكتب أو اجتماعه أو إجازته. يُفهرَس الأرشيف حسب الجهة التنظيمية والكيان والتاريخ والمنفِّذ، ويحتفظ بالسجلات عبر أفق الاحتفاظ الكامل البالغ 10 سنوات المطلوب من ZATCA [2].
هذا ليس منتج إدارة وثائق. إنه الطبقة الاستدلالية التي تقع بين إشعار الجهة التنظيمية واستجابة الشركة، مما يجعل الأسئلة الثلاثة قابلة للإجابة قبل أن تُطرح.
الشركات التي تقيِّم ما إذا كان إعدادها الحالي يستوفي هذا المعيار ستجد في تقييم برامج إدارة الامتثال السعودية: إطار الشراء مرجعاً مفيداً للمعايير الهيكلية. أما الشركات التي يستوجب حجم إشعاراتها بنية تتبع مخصصة، فإن كيف ينبغي لمكاتب المحاسبة تتبع إشعارات ZATCA بصورة منهجية يوفر النموذج التشغيلي.
المعيار التنظيمي قائم بالفعل. سؤال البنية هو ما إذا كانت أنظمتك تستوفيه اليوم، أم أنك ستكتشف الفجوة خلال عملية تدقيق نشطة. اطلب عرضاً توضيحياً لتقييم مدى توافق بنية حفظ سجلاتك الحالية مع المتطلبات الاستدلالية الضمنية لـ ZATCA وGOSI وممارسة الاستفسار الوزاري.
الأسئلة الشائعة
- كم تبلغ مدة الاحتفاظ بسجلات الإشعارات التنظيمية في المملكة العربية السعودية؟
- تُلزم هيئة الزكاة والضريبة والجمارك بالاحتفاظ بفواتير ضريبة القيمة المضافة والعقود والمستندات الداعمة لمدة 10 سنوات كحد أدنى. ويمتد نظام الرقابة المالية الصادر في 11 أبريل 2026 التزامات حفظ أوراق العمل إلى ما هو أبعد من ذلك. وأفضل الممارسات هو تطبيق مدة العشر سنوات على جميع المراسلات التنظيمية مع تفعيل التخزين غير القابل للتعديل من تاريخ الاستلام.
- ما الحقائق الثلاث التي يجب أن يُثبتها سجل التدقيق للإشعار التنظيمي؟
- تتوقع الجهات التنظيمية عبر هيئة الزكاة والتأمينات الاجتماعية واستفسارات الوزارات إثبات: (1) وقت استلام الإشعار بطابع زمني قابل للتحقق، (2) الفرد أو الدور المسؤول عن التصرف، (3) الإجراء المتخذ وتاريخه. هذه الحقائق الثلاث تُحدد معيار الإثبات الضمني حتى وإن لم يُحدد أي نظام صيغة ملف بعينها.
- لماذا يُعدّ البريد الإلكتروني غير كافٍ كسجل تدقيق للإشعارات التنظيمية؟
- يمكن حذف سلاسل البريد الإلكتروني أو إعادة توجيهها خارج التسلسل الزمني أو تركها دون قراءة دون أي تسجيل على مستوى النظام. ولا تضمن ثبات البيانات ولا نسب المسؤولية لدور مُسمَّى، ولا تدعم الاسترداد خلال أقل من 24 ساعة تحت ضغط التدقيق. لن يقبل المدقق صندوق بريد مُفلترًا دليلاً على الاستلام والاستجابة.
- هل يُحدد النظام السعودي صيغة ملف مطلوبة لسجلات الإشعارات التنظيمية؟
- لا يُحدد أي نظام سعودي صيغةً بعينها، لا قواعد هيئة الزكاة التنفيذية، ولا نظام الرقابة المالية، ولا إطار التزامات التأمينات الاجتماعية. ما تشترك فيه جميعها هو متطلب النتيجة: يجب على الشركة إنتاج سجل متسق بطابع زمني ومنسوب لدور محدد لاستلام الإشعار وحله عند الطلب.
المصادر
- 1. SAMA Compliance: Long-Term Record Archiving for Saudi Arabian Banks — www.archondatastore.com
- 2. ZATCA Record Keeping Requirements in Saudi Arabia 2026 Guide — expandway.sa
- 3. Financial Oversight Law Saudi Arabia | Global Law Experts — globallawexperts.com