الفوترة الإلكترونية في السعودية: ما الذي يجب أن يتقنه الذكاء الاصطناعي
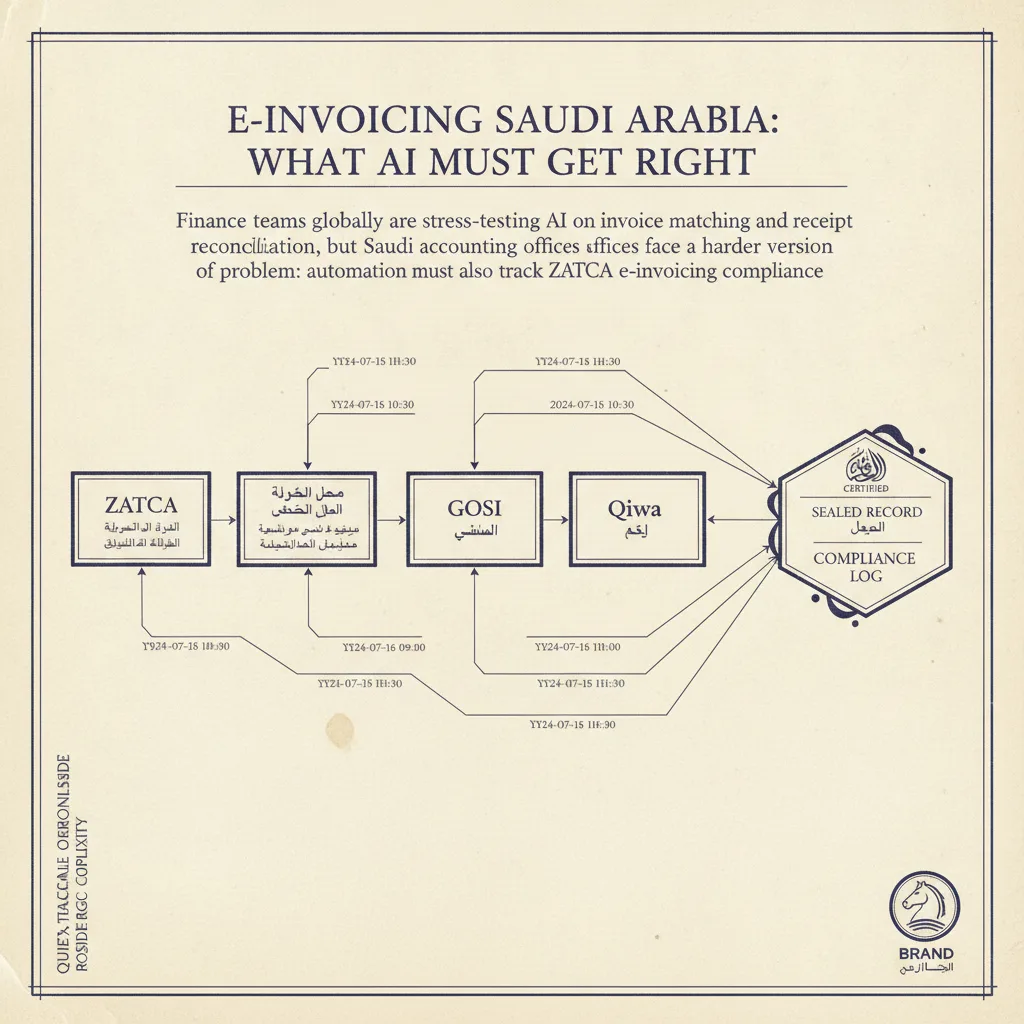
يتلقى مكتب محاسبة سعودي يدير محفظة متوسطة الحجم، في أي أسبوع عادي، رفض تخليص من هيئة الزكاة والضريبة والجمارك (ZATCA)، وإشعار اشتراكات من المؤسسة العامة للتأمينات الاجتماعية (GOSI)، وتحديثاً على منصة Qiwa بشأن نسبة السعودة لأحد عملائه — كل ذلك بالعربية، وكل ذلك يحمل مواعيد نهائية، وكل ذلك يستوجب رداً موثقاً. السؤال ليس ما إذا كان ينبغي أتمتة هذا العمل. السؤال هو ما الذي يجب أن يكون في مكانه قبل أن تُوثق بالأتمتة.
ما الذي تسعى فرق المالية فعلاً إلى أتمتته — وأين تتعطل الأمور
الحجة لصالح الذكاء الاصطناعي في العمليات المالية سليمة من الناحية البنيوية. تطبيق التعلم الآلي على الحسابات المدينة والدائنة ومعالجة الرواتب والتسوية يقلل من وقت المعالجة اليدوية ومعدل الأخطاء الناجمة عن الأعمال المتكررة ذات الحجم العالي. يتابع المديرون الماليون السعوديون هذا التحول عن كثب، في ظل تسارع الجدول الزمني الذي يفرضه توجيه التحول الرقمي لرؤية 2030 [1].
غير أن أعباء العمل التي تسعى فرق المحاسبة السعودية بإلحاح إلى التخلص منها — متابعة البوابات التنظيمية للإشعارات الجديدة، وتسجيل ردود ZATCA قبل انتهاء المواعيد، وتجميع حزم الأدلة للمراجعات الدورية — ليست أعباء العمل التي صُممت معظم أدوات الذكاء الاصطناعي المالية للتعامل معها. إذ صُممت تلك الأدوات للبيانات المعاملاتية المنظمة: بنود الأسطر، والمبالغ، ورموز الحسابات. أما إدارة الإشعارات التنظيمية فهي مشكلة مختلفة تماماً. تتضمن نصاً عربياً غير منظم، وصيغاً وثائقية خاصة بكل جهة، والتزامات عملية تحمل وزناً قانونياً.
نقطة الانهيار متوقعة: طبقة أتمتة تعالج الفواتير بكفاءة لكنها لا تملك آلية لاستيعاب إشعار بوابة ZATCA ستعالج المعاملات بنظافة تامة — حتى تكشف عملية تفتيش أن ثلاثة رفوض تخليص لم يُقرَّ بها رسمياً قط. عند تلك اللحظة، يغدو مكسب الكفاءة بلا قيمة.
لماذا سير عمل الامتثال السعودي مشكلة أتمتة أكثر صعوبة
ثلاثة عوامل تجعل السياق السعودي أكثر تطلباً من الناحية البنيوية مقارنةً بحالة استخدام الأتمتة المالية العامة.
العربية بوصفها اللغة الرسمية المرجعية. تصدر الإشعارات التنظيمية من ZATCA وGOSI وQiwa باللغة العربية. لأغراض الامتثال، الوثيقة العربية هي مصدر الحقيقة. أي نظام يستخرج ملخصات مترجمة إلى الإنجليزية ويتجاهل الوثيقة العربية الأصلية لا يستطيع إنتاج مسار تدقيق قابل للدفاع. هذه ليست مشكلة ترجمة؛ إنها مشكلة سجل قانوني.
التغذية التنظيمية متعددة الجهات. يتعين على مكتب محاسبة سعودي يتابع الامتثال لعملاء متعددين مراقبة ثلاث جهات تنظيمية على الأقل في آنٍ واحد — هيئة الزكاة والضريبة والجمارك (ZATCA) لشؤون الفوترة الإلكترونية والضرائب، وGOSI لاشتراكات التأمين الاجتماعي، وQiwa لامتثال العمل والتزامات السعودة. لكل جهة بوابتها الخاصة، وصيغة إشعارها الخاصة، ومنطق مواعيدها النهائية الخاص. لا توجد أداة امتثال عالمية واحدة تمتلك تكاملات جاهزة للإنتاج مع الجهات الثلاث.
التزامات مسار التدقيق ذات نوافذ الاسترجاع الطويلة. يمكن لعمليات تفتيش ZATCA أن تمتد عبر فترات إيداع متعددة. يجب أن يُظهر مسار التدقيق المتوافق ليس فقط ما أُودع، بل أيضاً الإشعارات التي وردت، ومتى اطلع عليها طرف مسؤول، وما الإجراء الذي اتُّخذ. اطلع على التفصيل الكامل لما يستلزمه القانون السعودي فعلاً في مسارات التدقيق للإشعارات التنظيمية: ما يستلزمه القانون السعودي فعلاً.
المهام الخمس التي يمكن للذكاء الاصطناعي التعامل معها بموثوقية اليوم — وأين لا يزال يخفق
تقييم أدوات الذكاء الاصطناعي المالية بصدق يعني الفصل بين الفئات التي تثبت موثوقيتها والفئات التي لا تثبت.
ما يُعالَج بموثوقية اليوم:
- استخراج بيانات الفواتير من الصيغ المنظمة. يمكن للتعرف الضوئي على الحروف مقروناً بالنماذج اللغوية الكبيرة أن يستخرج اسم المورد والمبلغ ورقم تسجيل ضريبة القيمة المضافة وبنود الأسطر من فواتير منظمة التنسيق بدقة عالية — شريطة أن يكون تنسيق الوثيقة متسقاً.
- المطابقة الثلاثية على أوامر الشراء المنظمة. مطابقة مبالغ الفواتير مع أوامر الشراء وإيصالات البضائع مسألة محلولة حين تكون الوثائق الثلاث في تنسيق رقمي متسق.
- الإبلاغ عن الشذوذات في تدفقات المعاملات. يمكن لأنظمة الذكاء الاصطناعي الإبلاغ عن القيم المتطرفة إحصائياً في أنماط الدفع — المبالغ المكررة، وتكرارات الموردين غير الاعتيادية، وتجمعات الأرقام المستديرة — لمراجعة بشرية [1].
- حساب الرواتب وفق مجموعات قواعد محددة. حيث تُرمَّز معدلات اشتراكات GOSI وعتبات السعودة كقواعد، يمكن للذكاء الاصطناعي تطبيقها باتساق على بيانات الرواتب [1].
- توليد تقويم المواعيد من المدخلات المنظمة. بمعرفة تاريخ تسجيل ضريبة القيمة المضافة لعميل وتكرار الإيداع، يمكن للنظام توليد تقويم امتثال تلقائياً.
أين لا يزال الذكاء الاصطناعي يخفق:
- تفسير النصوص التنظيمية العربية الغامضة. إشعار ZATCA الذي يستند إلى مادة بعينها من لائحة الفوترة الإلكترونية ويستوجب رداً خلال فترة محددة يستلزم حكماً بشرياً للتصنيف الصحيح. استخراج الذكاء الاصطناعي لتواريخ المواعيد النهائية من النصوص القانونية العربية الحرة يظل غير موثوق بما يكفي، بحيث إن تنفيذ الإجراء آلياً بناءً على التاريخ المستخرج دون تأكيد بشري يمثل خطر امتثال.
- اكتشاف الإشعار المفقود. يمكن للذكاء الاصطناعي معالجة الإشعارات التي يتلقاها. لكنه لا يستطيع بموثوقية اكتشاف أن إشعاراً كان ينبغي له أن يصله لم يصل قط — ثغرة حرجة حين يكون التسليم عبر البوابة غير منتظم.
- توليد XML لفاتورة ZATCA الإلكترونية المتوافقة. إنتاج فاتورة UBL XML متوافقة مع ZATCA مع التجزئة التشفيرية الصحيحة وUUID وختم التخليص يستلزم تكاملاً مع واجهة برمجة تطبيقات Fatoora الخاصة بـ ZATCA. هذه مشكلة تكامل هندسي لا مشكلة ذكاء اصطناعي — غير أن الأدوات التي تُسوَّق بوصفها "أتمتة فواتير بالذكاء الاصطناعي" كثيراً ما تخلط بين الأمرين.
للاطلاع على عرض تفصيلي لما تستلزمه البرمجيات المعتمدة من ZATCA فعلاً من مكاتب المحاسبة، انظر ما يعنيه اعتماد البرمجيات فعلاً لامتثال ZATCA.
متطلبات مسار التدقيق في إطار ZATCA: ما يجب أن تحفظه أي أتمتة
يشترط إطار الفوترة الإلكترونية للمرحلة الثانية من ZATCA أن تُخلَّص كل فاتورة ضريبية عبر منصة Fatoora في وقت قريب من الوقت الفعلي، وأن تُختم تشفيرياً، وأن تُخزَّن بصيغة تجعل أي تلاعب بها واضحاً. هذا ليس توصية بشأن السجلات؛ بل هو تفويض تقني يترتب على مخالفته التعرض للعقوبات.
بالنسبة لشركات المحاسبة التي تدير محافظ عملاء، يمتد التزام مسار التدقيق إلى ما هو أبعد من الفاتورة ذاتها. ويشمل:
- الإشعار أو الرفض العربي الأصلي الوارد من ZATCA دون تعديل.
- سجلاً مؤرخاً يثبت وقت استلام الإشعار وأي موظف أو نظام استلمه.
- توثيقاً للإجراء التصحيحي المتخذ وتاريخ اكتماله.
- ربطاً بين الإشعار والفاتورة المصححة وفترة إيداع ضريبة القيمة المضافة المعنية.
نظام الأتمتة الذي يخزن فقط الحقول المستخرجة — رمز الرفض ورقم الفاتورة والمبلغ — ويتخلص من الوثيقة المصدر يفشل في استيفاء هذا المعيار. خلال تفتيش ZATCA، سيطلب المفتش الاطلاع على الإشعار الأصلي. "استخرج نظامنا البيانات الرئيسية" ليست إجابة مقبولة.
ينطبق المنطق ذاته على تناقضات اشتراكات GOSI وتنبيهات امتثال Qiwa. للاطلاع على تفاصيل مواعيد الاشتراكات ومعايير الاحتفاظ بالسجلات التي تحكم التزامات GOSI، انظر مواعيد اشتراكات GOSI ومعيار الاحتفاظ بالسجلات الذي يحميك. وللاطلاع على عرض عملي لما يجب أن تظهره لوحة مراقبة الامتثال، انظر ما يجب أن تُظهره لوحة امتثال Qiwa–GOSI للمحاسب.
متطلب مسار التدقيق ليس ميزة تُضاف لاحقاً. إنه الشرط المسبق لكل شيء آخر.
مشكلة التسلسل: لماذا تعكس معظم الشركات الترتيب الصحيح
النمط الشائع للتبني هو: الحصول على أداة ذكاء اصطناعي مالية، وربطها ببيانات المحاسبة، ثم اكتشاف الثغرات في الامتثال حين يُفوَّت إشعار أو يبقى رفض ZATCA دون حل، ثم محاولة إضافة مسار تدقيق بأثر رجعي. هذا التسلسل شائع لأن أدوات الأتمتة تُسوَّق بمقاييس الكفاءة — الفواتير المعالجة في الساعة، وقت التسوية الموفَّر — فيما تظل البنية التحتية للامتثال غير مرئية حتى تخفق.
التسلسل الصحيح يعكس هذا الترتيب. قبل الوثوق بأي معالجة معاملات آلية:
- إنشاء تغذية تنظيمية موثقة — نظام يستوعب بموثوقية الإشعارات من بوابات ZATCA وGOSI وQiwa، ويؤرخ كل إشعار عند الاستلام، ويوجهه إلى الطرف المسؤول مع تسجيل الموعد النهائي.
- بناء طبقة مسار التدقيق — كل إشعار مخزَّن بصيغته العربية الأصلية، وكل إجراء مسجَّل بالتوقيت والجهة المنفِّذة.
- ثم أتمتة المعاملات — بعد أن تكون البنية التحتية للامتثال في مكانها، يمكن اتخاذ قرارات الأتمتة (الموافقة التلقائية على فاتورة، التوليد التلقائي لإشعار سداد) في ظل وضوح حالة الامتثال التنظيمي.
الشركات التي تدير عملاء متعددين تواجه نسخة مضاعفة من هذه المشكلة. إشعار ZATCA الفائت للعميل (أ) قد يختفي في حجم النشاط الموزع بين العملاء (ب) إلى (و). تعالج إدارة الامتثال لعملاء متعددين في المملكة العربية السعودية دون إخفاق في التفويض التحديات البنيوية لهذا الواقع.
رأي MAKYN: ابنِ تغذية الامتثال أولاً، ثم اعمد إلى الأتمتة
السوق السعودية لا تعاني نقصاً في أدوات الذكاء الاصطناعي المالية. ما تعاني نقصه هو أدوات الذكاء الاصطناعي التي تتعامل مع الوثائق التنظيمية العربية بوصفها المدخل الأساسي لا تحدياً ثانوياً للتحليل، وتفهم التزامات مسار التدقيق بوصفها قيداً تصميمياً لا مجرد ميزة إعداد تقارير.
الحجة لبناء البنية التحتية للامتثال قبل الأتمتة ليست حجة محافظة ضد التكنولوجيا. إنها حجة بنيوية تتعلق بالتسلسل. مكتب محاسبة يؤتمت مطابقة الفواتير قبل إنشاء تغذية إشعارات ZATCA موثقة يكون قد حسّن الاختناق الخطأ. الاختناق الذي يحمل التعرض للعقوبات هو إدارة الإشعارات التنظيمية — معرفة ما وصل، ومتى وصل، وما استلزمه، وأنه جرى التعامل معه. كفاءة مطابقة الفواتير ذات قيمة فقط حين تقوم على تلك الأساس.
هذا بالضبط هو المجال الذي تعمل فيه MAKYN. تقرأ المنصة الإشعارات التنظيمية العربية من ZATCA وGOSI وQiwa، وتستخرج التزامات الإجراءات والمواعيد النهائية، وتوجهها إلى الطرف المسؤول الصحيح، وتخزن الوثيقة الأصلية إلى جانب كل إجراء متخذ — قبل أن تمس أي طبقة أتمتة معاملةً واحدة. النتيجة مسار تدقيق موجود لأن النظام صُمِّم حوله، لا لأن أحداً تذكر بناءه بعد فوات الأوان.
للشركات التي تقيّم ما يجب أن تُثبته منصة إدارة الامتثال فعلاً قبل الشراء، يوفر الإطار الوارد في تقييم برمجيات إدارة الامتثال السعودية: إطار الشراء مجموعة منظمة من الأسئلة. وللفرق القلقة بشأن سيادة البيانات عند استخدام أدوات الذكاء الاصطناعي — وهو قلق مشروع في ضوء حوادث موثقة في السوق الأوسع — حين يسرب الذكاء الاصطناعي بيانات امتثالك: دروس من حادثة Claude قراءة واجبة قبل إدراج أي مورد في قائمة المرشحين.
الأتمتة في القطاع المالي السعودي ليست سؤالاً عن الجدوى. إنها سؤال عن الترتيب. تغذية الامتثال تأتي أولاً. كل ما عداها يأتي بعدها.
اطلب عرضاً توضيحياً لمعرفة كيف تبني ماكن طبقة الامتثال قبل أي أتمتة.
الأسئلة الشائعة
- ما الذي تتطلبه المرحلة الثانية من الفوترة الإلكترونية لهيئة الزكاة والضريبة والجمارك فعلياً من الشركات السعودية؟
- تُلزم المرحلة الثانية الشركاتِ بربط أنظمة إصدار الفواتير لديها بمنصة فاتورة التابعة لهيئة الزكاة والضريبة والجمارك لتخليص الفواتير في الوقت الفعلي أو شبه الفعلي، وتطبيق ختم تشفيري على كل فاتورة ضريبية، والاحتفاظ بسجلات متوافقة قابلة للمراجعة. يسير الطرح على شكل موجات تُحدَّد بعتبات الإيرادات السنوية، وتتعرض الشركات المخالفة لغرامات وتعليق محتمل لتسجيل ضريبة القيمة المضافة.
- لماذا تعجز أدوات أتمتة المالية العامة المدعومة بالذكاء الاصطناعي في السياق السعودي؟
- صُممت معظم أدوات المالية العالمية حول المستندات الإنجليزية والهياكل التنظيمية الغربية. وتفتقر إلى معالجة أصيلة للنص العربي بوصفه مصدر حقيقة، ولا تمتلك تغذيات مدمجة لإشعارات هيئة الزكاة والجوسي وقوى، ولا تنتج تنسيقات مسارات التدقيق التي تتطلبها عمليات التفتيش السعودية، مما يُفضي إلى ثغرات لا تظهر إلا لحظة المراجعة.
- ما الترتيب الصحيح: بناء الأتمتة أولاً أم طبقة الامتثال أولاً؟
- يجب أن تُبنى طبقة الامتثال ومسار التدقيق أولاً. فالأتمتة التي تعمل دون تغذية تنظيمية موثقة قد تعالج المعاملات بكفاءة بينما تتراكم مخاطر الامتثال بصمت. ومتى بدأ تفتيش من هيئة الزكاة أو تدقيق من الجوسي، لن تجد الشركة التي بنت الأتمتة أولاً سجلاً موثوقاً للإشعارات التي استقبلتها أو وقت التصرف بها.
- ما الذي يجب أن يتضمنه مسار التدقيق لإشعارات هيئة الزكاة والضريبة فعلياً؟
- كحد أدنى: المستند العربي الأصلي بصيغته غير المعدَّلة، وسجل مختوم زمنياً باستلامه والجهة المستلمة، وسجل بكل إجراء اتُّخذ استجابةً له، وربطه بالمعاملة أو الفترة الضريبية ذات الصلة. قد يطلب المفتشون أدلة تمتد لسنوات عدة، ومسار يحتفظ بحقول البيانات المستخرجة فحسب دون المستند المصدر لا يستوفي هذا المعيار.
المصادر
- 1. AI & Automation in Finance: What It Means for Saudi CFOs | Grant Thornton — www.grantthornton.sa